Ob Girocard, NFC oder Interchange Fee – die Welt der Kartenzahlung steckt voller Fachbegriffe. In diesem Glossar erklärt das Future Payments Team jeden relevanten Begriff verständlich und praxisnah. Jeder Eintrag verlinkt auf weiterführende Informationen und unsere passenden Lösungen.
Tipp: Nutzen Sie die Buchstaben-Navigation oder Strg+F (bzw. Cmd+F), um gezielt nach einem Begriff zu suchen.
A
Acquirer
Ein Acquirer (auch: Zahlungsabwickler) ist das Finanzinstitut, das die Kartenzahlung im Auftrag des Händlers abwickelt. Der Acquirer leitet die Transaktion an das Kartennetzwerk (z. B. Visa, Mastercard) weiter und sorgt dafür, dass der Betrag auf dem Händlerkonto landet. Bei Future Payments übernimmt die Barmenia bzw. der angebundene Payment-Partner die Acquirer-Funktion.
Autorisierung
Die Autorisierung ist der erste Schritt jeder Kartenzahlung. Dabei prüft die kartenausgebende Bank (Issuer), ob die Karte gültig ist, ausreichend Deckung vorhanden ist und keine Sperrung vorliegt. Dieser Vorgang dauert in der Regel 1–3 Sekunden und erfolgt in Echtzeit zwischen EC-Terminal, Acquirer und Issuer.
B
Bargeldloses Bezahlen
Oberbegriff für alle Zahlungsarten ohne physisches Bargeld – dazu gehören Kartenzahlung (Girocard, Kreditkarte), mobile Zahlungen (Apple Pay, Google Pay), Überweisungen und Lastschriften. Laut Deutscher Bundesbank bezahlen 2024 bereits 82 % der Deutschen regelmäßig bargeldlos. Für Händler bedeutet das: Wer keine Kartenzahlung anbietet, verliert Kunden.
BNPL (Buy Now, Pay Later)
„Jetzt kaufen, später zahlen“ – ein Zahlungsmodell, bei dem Kunden einen Kauf sofort tätigen, aber erst später bezahlen (häufig in Raten). Bekannte Anbieter in Deutschland: Klarna, PayPal Ratenzahlung, Riverty. BNPL wird primär im E-Commerce eingesetzt, gewinnt aber auch am stationären POS an Bedeutung.
C
CVC / CVV (Card Verification Code)
Der drei- oder vierstellige Sicherheitscode auf der Rückseite einer Kredit- oder Debitkarte. Der CVC wird bei Online-Zahlungen als zusätzliche Sicherheitsstufe abgefragt, um zu verifizieren, dass der Käufer die physische Karte besitzt. Bei stationärer Kartenzahlung am EC-Terminal wird der CVC nicht benötigt – hier erfolgt die Verifizierung über Chip und PIN oder kontaktlos.
D
Debitkarte
Eine Zahlungskarte, bei der der belastete Betrag sofort oder innerhalb weniger Tage vom Girokonto abgebucht wird – im Gegensatz zur Kreditkarte, bei der die Abrechnung erst am Monatsende erfolgt. Die Girocard ist die häufigste Debitkarte in Deutschland. Seit 2023 geben immer mehr Banken auch Visa Debit und Mastercard Debit aus.
DCC (Dynamische Währungsumrechnung)
Dynamic Currency Conversion ermöglicht es internationalen Kunden, am EC-Terminal in ihrer Heimatwährung zu bezahlen. Der Betrag wird direkt am Terminal umgerechnet und angezeigt. Ein optionales Zusatzmodul bei Future Payments – besonders interessant für Hotels, Touristenshops und gastronomische Betriebe in Tourismusgebieten.
E
EC-Karte
Umgangssprachliche Bezeichnung für die Girocard. Der Begriff „EC-Karte“ (Electronic Cash) ist offiziell seit 2007 abgelöst, wird im Alltag aber nach wie vor häufig verwendet. Alle Future Payments Terminals akzeptieren EC-Karten – technisch korrekt handelt es sich dabei um Girocard-Transaktionen mit 0,24 % Gebühr.
EC-Terminal
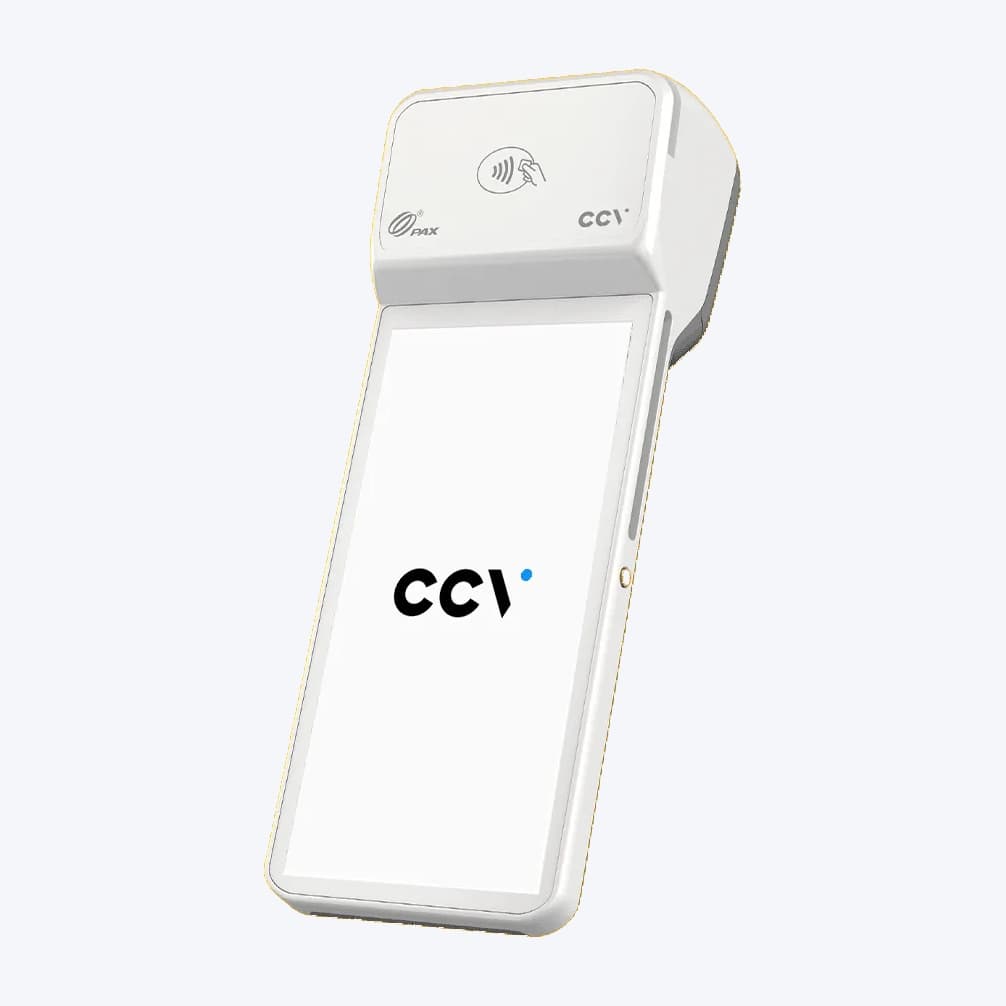
Ein elektronisches Gerät am Point of Sale, das Kartenzahlungen akzeptiert und verarbeitet. EC-Terminals gibt es als stationäre Modelle (ab 12,50 €/Monat) und mobile Kartenlesegeräte (ab 16,95 €/Monat). Future Payments bietet 14 Modelle, alle im Überblick unter EC-Terminal von Ingenico, CCV, Verifone und Worldline. → Siehe auch: EC-Terminal Vergleich 2026
EMV-Chip
EMV steht für Europay, Mastercard, Visa – die drei Unternehmen, die den Standard für Chipkarten entwickelt haben. Der goldene Chip auf Ihrer Zahlungskarte speichert verschlüsselte Kartendaten und macht die Zahlung deutlich sicherer als der alte Magnetstreifen. In Europa sind über 98 % aller Zahlungskarten mit EMV-Chip ausgestattet.
G
Girocard ⭐
Das meistgenutzte Zahlungssystem Deutschlands – über 100 Millionen Girocards sind im Umlauf, 8,3 Milliarden Transaktionen pro Jahr (2024). Die Girocard ist eine Debitkarte, die direkt mit dem Girokonto verbunden ist. Für Händler ist sie mit 0,24 % Transaktionsgebühr die günstigste Kartenakzeptanz. → Ausführlicher Artikel: Was ist eine Girocard?
I
Interchange Fee (Interbankenentgelt)
Die Gebühr, die bei jeder Kartentransaktion von der Händlerbank (Acquirer) an die kartenausgebende Bank (Issuer) gezahlt wird. Seit 2015 ist die Interchange Fee in der EU reguliert: maximal 0,2 % für Debitkarten und 0,3 % für Kreditkarten. Diese Gebühr ist ein Bestandteil der Gesamtkosten für Kartenzahlung.
Issuer (Kartenherausgeber)
Die Bank oder das Finanzinstitut, das die Zahlungskarte an den Endkunden ausgibt. In Deutschland sind die größten Issuer die Sparkassen, Volksbanken und Direktbanken. Der Issuer genehmigt oder lehnt jede Kartentransaktion im Autorisierungsprozess ab.
K
Kartenzahlung
Oberbegriff für alle Zahlungsvorgänge, bei denen eine physische oder digitale Zahlungskarte eingesetzt wird – per Chip & PIN, kontaktlos (NFC) oder online. In Deutschland werden über 50 % aller Transaktionen am Point of Sale per Karte bezahlt. Future Payments ermöglicht Kartenzahlung für jede Branche – stationär und mobil.
Kontaktloses Bezahlen / NFC ⭐
Zahlung durch kurzes Hinhalten der Karte oder des Smartphones an das Terminal – ohne Einstecken oder Durchziehen. Technische Basis ist NFC (Near Field Communication). Beträge bis 50 € sind in der Regel ohne PIN möglich. 2024 waren 98 % aller Kartenzahlungen in Deutschland kontaktlos. → Ausführlicher Artikel: NFC & Kontaktloses Bezahlen
Kreditkarte
Eine Zahlungskarte, bei der die Umsätze gesammelt und erst am Monatsende abgerechnet werden – der Karteninhaber erhält also einen kurzfristigen Kredit. Die bekanntesten Netzwerke: Visa, Mastercard, American Express. Bei Future Payments betragen die Kreditkartengebühren 0,89 % (Visa/Mastercard) und 1,5 % (American Express) pro Transaktion.
M
Maestro
Ein internationales Debitkarten-Netzwerk von Mastercard, das auf vielen deutschen Girocards als Co-Badge vorhanden war. Maestro ermöglichte den Einsatz der Girocard im Ausland. Wichtig: Maestro wird schrittweise eingestellt – letzte Karten laufen 2027 ab. Nachfolger: Mastercard Debit und das europäische System Wero.
N
NFC (Near Field Communication)
Eine Funktechnik für den kontaktlosen Datenaustausch über sehr kurze Distanzen (ca. 4 cm). NFC ist die technische Grundlage für kontaktloses Bezahlen – sowohl per Karte als auch per Smartphone (Apple Pay, Google Pay). Alle Future Payments EC-Terminals unterstützen NFC-Zahlungen. → Mehr erfahren
P
PIN (Persönliche Identifikationsnummer)
Eine 4-stellige Geheimzahl zur Verifizierung des Karteninhabers am EC-Terminal. Bei Girocard-Zahlungen über 50 € ist die PIN-Eingabe in der Regel Pflicht. Bei kontaktlosen Zahlungen unter 50 € wird die PIN nur gelegentlich stichprobenartig abgefragt.
POS Terminal (Point of Sale Terminal) ⭐
Synonym für EC-Terminal – ein elektronisches Gerät an der Kasse, das Kartenzahlungen akzeptiert. „POS“ steht für Point of Sale (Verkaufsort). Der Begriff wird international häufiger verwendet als das deutsche „EC-Terminal“. → Ausführlicher Artikel: Was ist ein POS Terminal?
PSP (Payment Service Provider)
Ein Zahlungsdienstleister, der Händlern die technische Infrastruktur für Kartenzahlung bereitstellt – inklusive Terminal-Anbindung, Transaktionsverarbeitung und Abrechnung. Future Payments ist ein PSP, der stationäre und mobile EC-Terminals mit persönlichem Support verbindet.
S
SEPA (Single Euro Payments Area)
Der einheitliche Euro-Zahlungsverkehrsraum, der Überweisungen und Lastschriften in 36 europäischen Ländern standardisiert. SEPA hat die nationalen Überweisungssysteme abgelöst und ermöglicht europaweite Transaktionen zu einheitlichen Konditionen. Die IBAN ist der Standard-Kontoidentifikator im SEPA-Raum.
T
Transaktionsgebühr
Die Gebühr, die pro Kartenzahlung anfällt. Sie setzt sich aus der Interchange Fee, dem Acquirer-Aufschlag und ggf. Netzwerkgebühren zusammen. Bei Future Payments: 0,24 % für Girocard, 0,89 % für Visa/Mastercard und 1,5 % für American Express. → Detaillierte Kostenübersicht
V
V Pay
Ein europäisches Debitkarten-System von Visa, das auf vielen deutschen Girocards als Co-Badge vorhanden war. Ähnlich wie Maestro wird V Pay eingestellt und durch Visa Debit ersetzt. Letzte V-Pay-Karten laufen bis 2027 aus.
W
Wero
Ein neues europäisches Bezahlsystem, das seit 2024 in Deutschland verfügbar ist. Wero ermöglicht Echtzeit-Überweisungen per Smartphone – im Geschäft, online und zwischen Privatpersonen. Entwickelt von der European Payments Initiative (EPI) als europäische Alternative zu PayPal und den US-Kartennetzwerken. Noch in der Aufbauphase, aber mit starkem Bankensupport in Deutschland, Frankreich und den Benelux-Ländern.
Sie möchten Kartenzahlung in Ihrem Betrieb einführen?
Future Payments berät Sie persönlich bei der Wahl des richtigen EC-Terminals – stationär oder mobil, zur Miete ab 12,50 € im Monat.