Wie NFC beim Bezahlen funktioniert
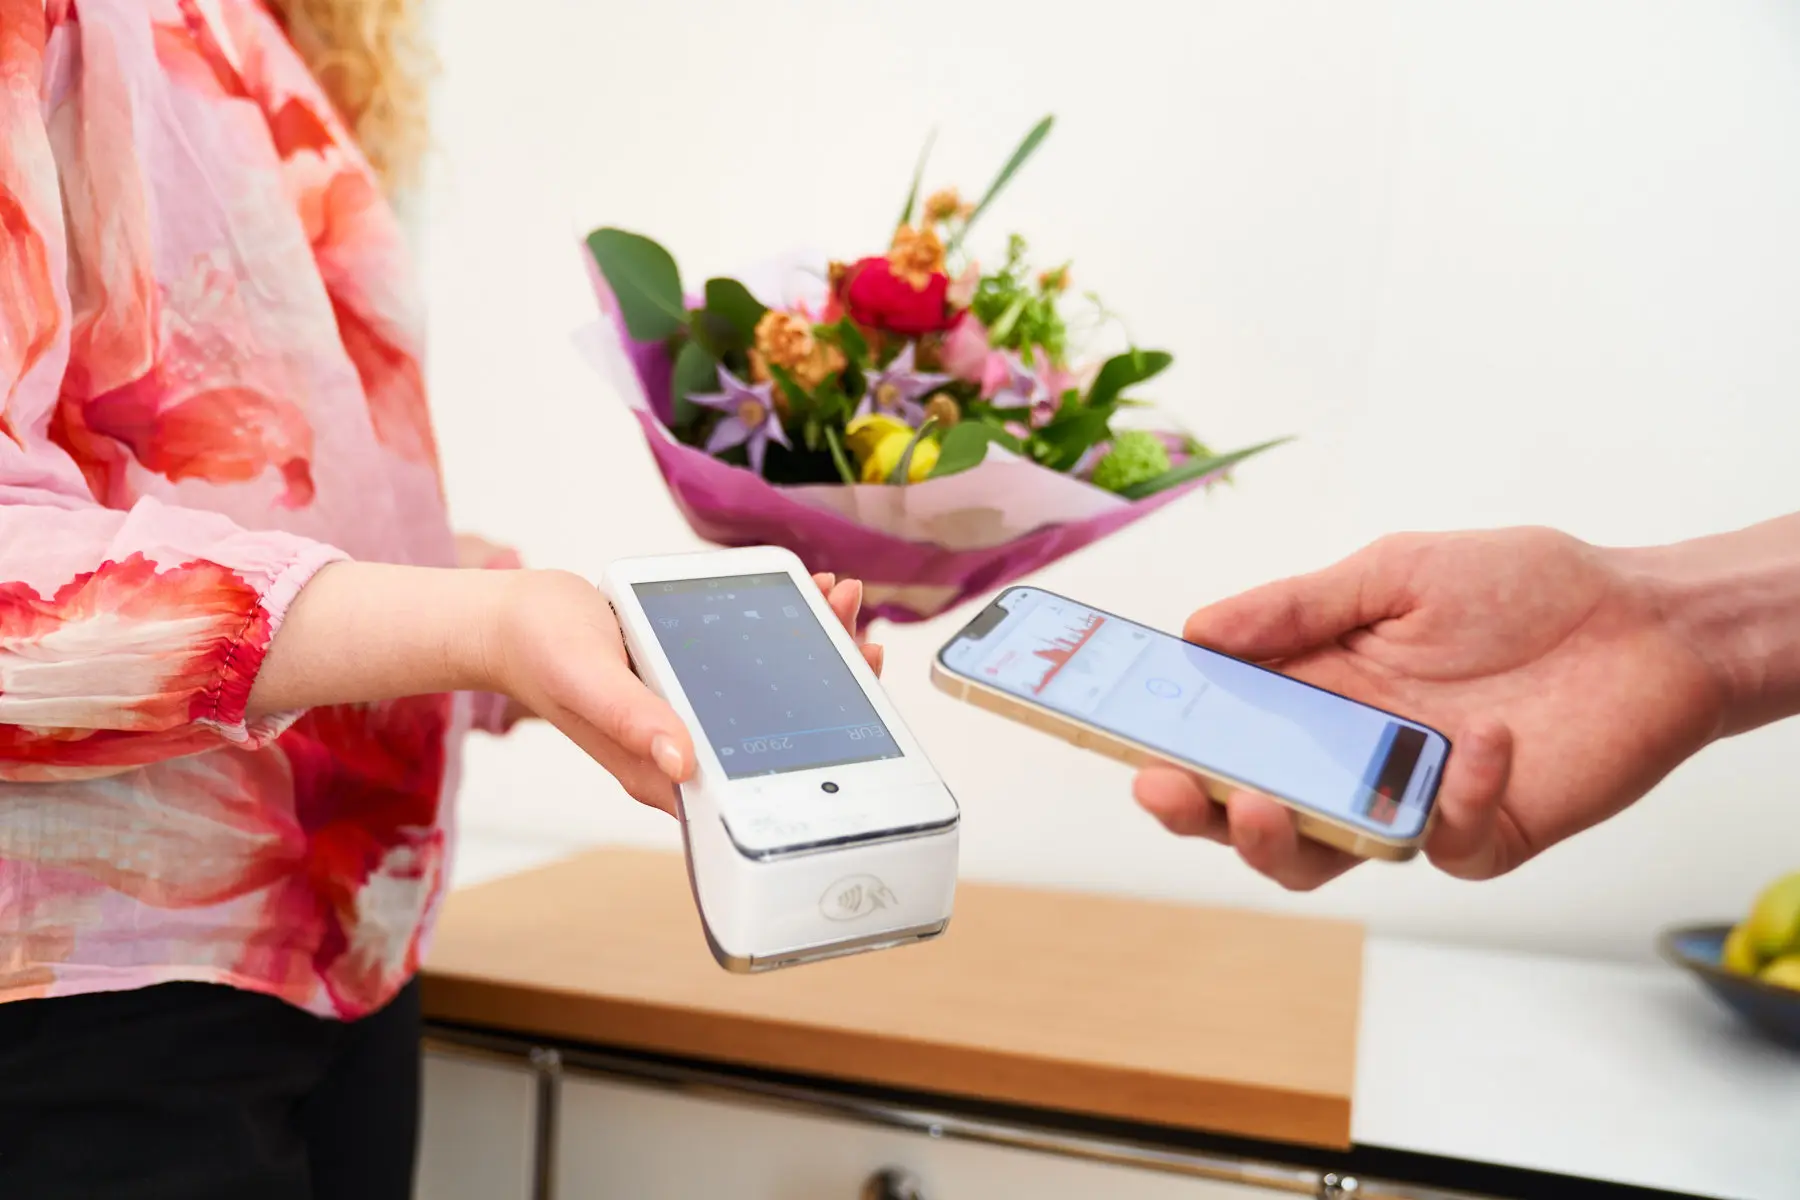
Das Terminal baut ein schwaches elektromagnetisches Feld auf. Kommt eine NFC-fähige Karte in dieses Feld, versorgt das Feld den Chip in der Karte mit Energie – eine eigene Batterie braucht die Karte nicht. Chip und Terminal führen dann in Sekundenbruchteilen einen verschlüsselten Datenaustausch durch.
Die geringe Reichweite ist dabei ein Sicherheitsmerkmal, kein Mangel: Sie liegt im Bereich weniger Zentimeter. Eine Zahlung kann deshalb nicht versehentlich aus der Hosentasche heraus ausgelöst werden, und zwei Karten gleichzeitig im Feld führen in der Regel zu einer Fehlermeldung statt zu einer doppelten Buchung.
Übertragen werden keine dauerhaft gültigen Klardaten. Jede Transaktion erhält ein eigenes kryptografisches Zertifikat, das nur einmal gültig ist – dieselbe Logik, die auch der EMV-Standard beim Stecken der Karte verwendet. Bei Wallets wie Apple Pay oder Google Pay liegt zusätzlich nicht die echte Kartennummer auf dem Gerät, sondern ein gerätegebundener Token.
PIN oder keine PIN
Kontaktlose Zahlungen bis 50 Euro werden in Deutschland in der Regel ohne PIN freigegeben. Darüber verlangt das Terminal eine PIN-Eingabe. Zusätzlich fragt das System in unregelmäßigen Abständen auch bei kleinen Beträgen eine PIN ab – ein bewusster Sicherheitsmechanismus, damit eine verlorene Karte nicht unbegrenzt für Kleinbeträge genutzt werden kann. Das Bundesamt für Sicherheit in der Informationstechnik ordnet kontaktloses Bezahlen entsprechend als etabliertes und abgesichertes Verfahren ein.
Praxisbezug: Was NFC an der Kasse verändert
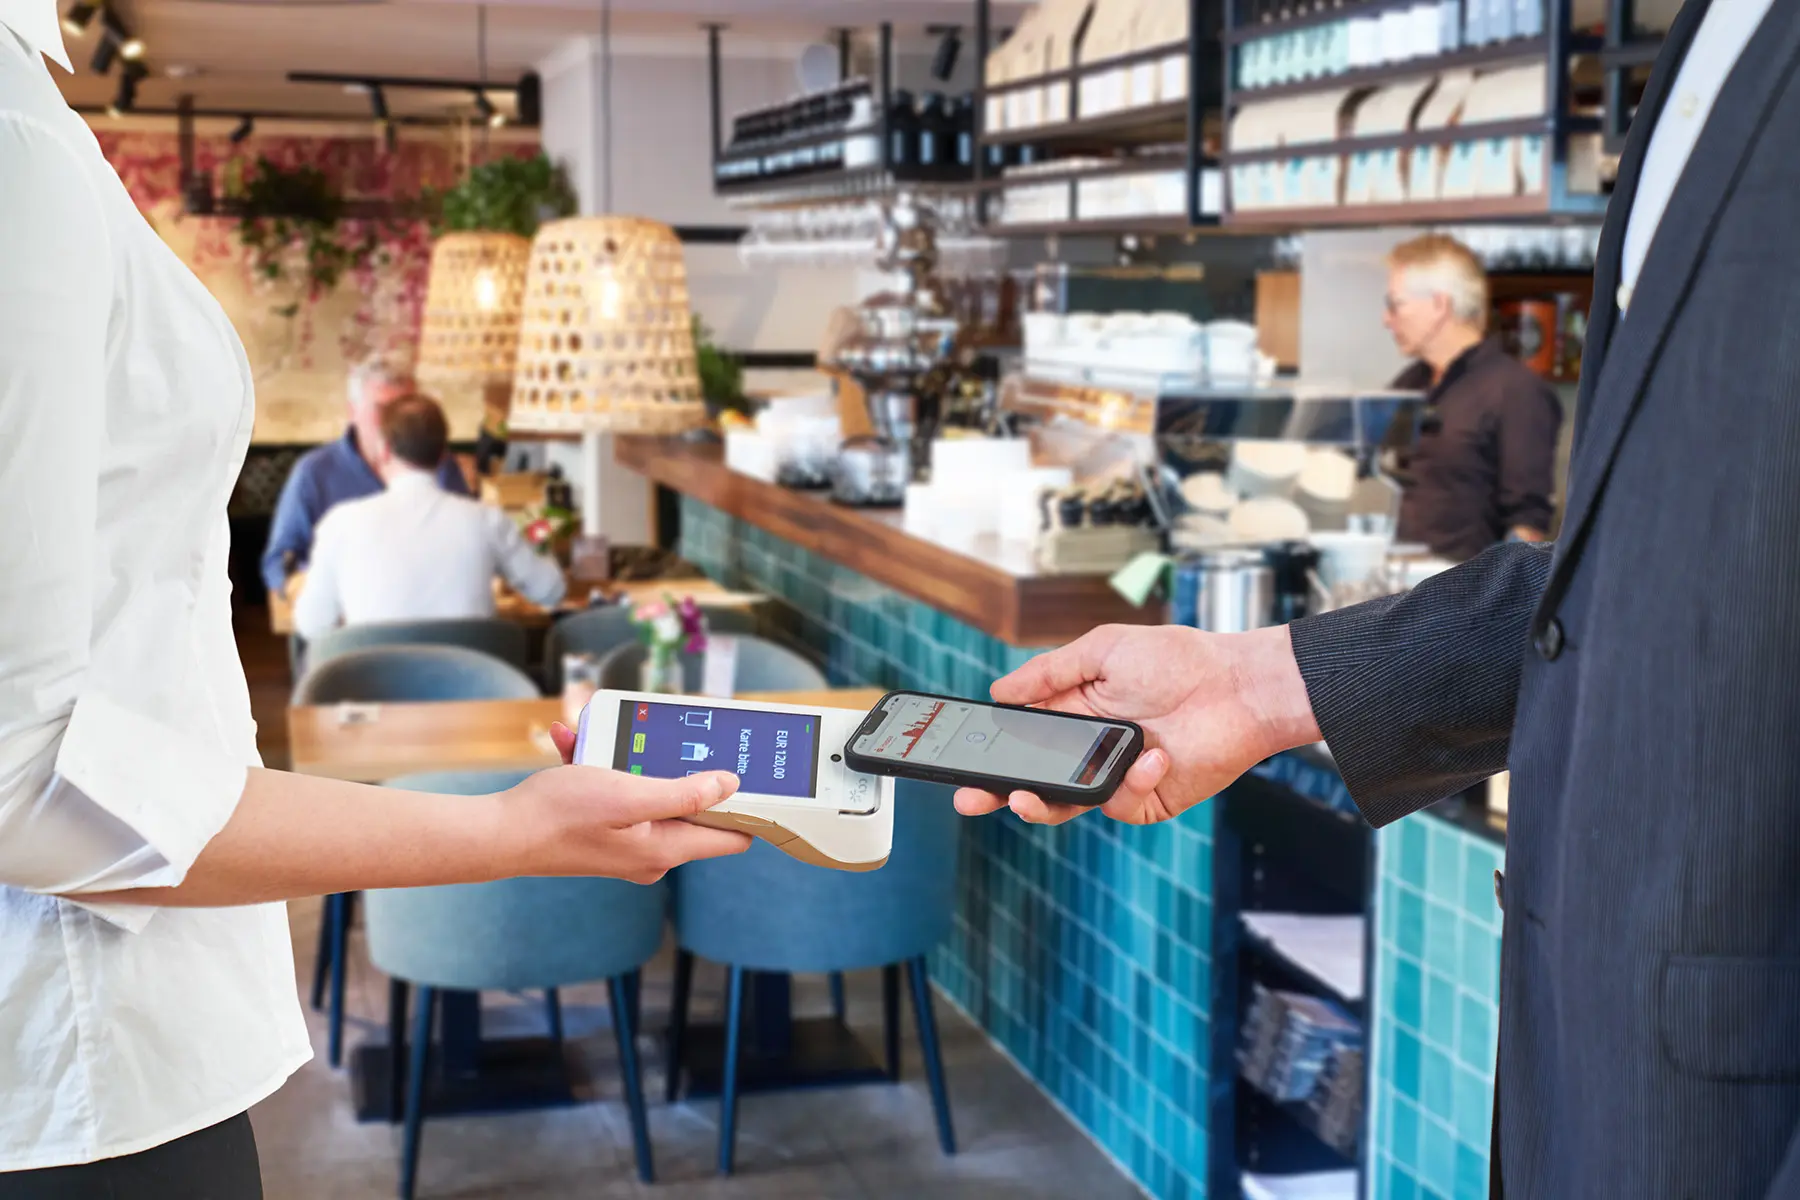
Für Händler ist NFC vor allem eine Frage der Geschwindigkeit. Eine kontaktlose Zahlung ist in wenigen Sekunden erledigt, eine Chip-und-PIN-Zahlung dauert spürbar länger, Bargeld mit Wechselgeld noch einmal deutlich mehr. In Betrieben mit vielen Kleinbeträgen – Bäckerei, Kiosk, Café, Eisdiele – entscheidet genau das über die Länge der Schlange in der Stoßzeit.
Praktisch heißt das: Das Terminal sollte so stehen, dass der Kunde die Karte selbst auflegen kann, ohne sich über den Tresen zu beugen. Bei mobilen Geräten wird das Terminal zum Gast gebracht. Welche Bauform dazu passt, zeigt der EC-Terminal Vergleich; alle aktuellen Geräte von Future Payments beherrschen NFC ab Werk.
Wichtig zu wissen: NFC ist kein eigenes Zahlungsverfahren und hat keinen eigenen Gebührensatz. Abgerechnet wird die Karte, die kontaktlos vorgehalten wurde – eine girocard zu 0,24 Prozent, eine Visa- oder Mastercard zu 0,89 Prozent. Auch Apple Pay und Google Pay ändern daran nichts.
Weiterführende Artikel
Quellen
- Bundesamt für Sicherheit in der Informationstechnik (BSI): Kontaktloses Bezahlen mit NFC, abgerufen am 14. September 2026.
- EMVCo: EMV Contactless Specifications, abgerufen am 14. September 2026.
- girocard / Euro Kartensysteme: Häufig gestellte Fragen, abgerufen am 14. September 2026.