Was SoftPOS technisch ist – und was nicht
Bei einem klassischen POS-Terminal steckt die Sicherheitslogik in einer gehärteten Hardware: geschützte Tastatur, manipulationssicheres Gehäuse, zertifizierter Sicherheitschip. SoftPOS verzichtet auf genau diese Hardware und verlagert den Schutz in Software und in eine begleitende Prüfung im Rechenzentrum. „COTS“ steht dabei für „Commercial off-the-shelf“ – also für ein ganz normales Seriengerät aus dem Elektronikhandel.
Das ist kein Notbehelf, sondern ein eigener, geprüfter Standardweg. Der PCI Security Standards Council hat dafür den Standard MPoC (Mobile Payments on COTS) veröffentlicht, der Anforderungen an App, Betriebssystemprüfung, Schlüsselverwaltung und laufende Überwachung festlegt. Nur Lösungen, die nach diesem Verfahren validiert sind, dürfen Kartenzahlungen auf Seriengeräten annehmen.
Was SoftPOS kann und wo die Grenzen liegen
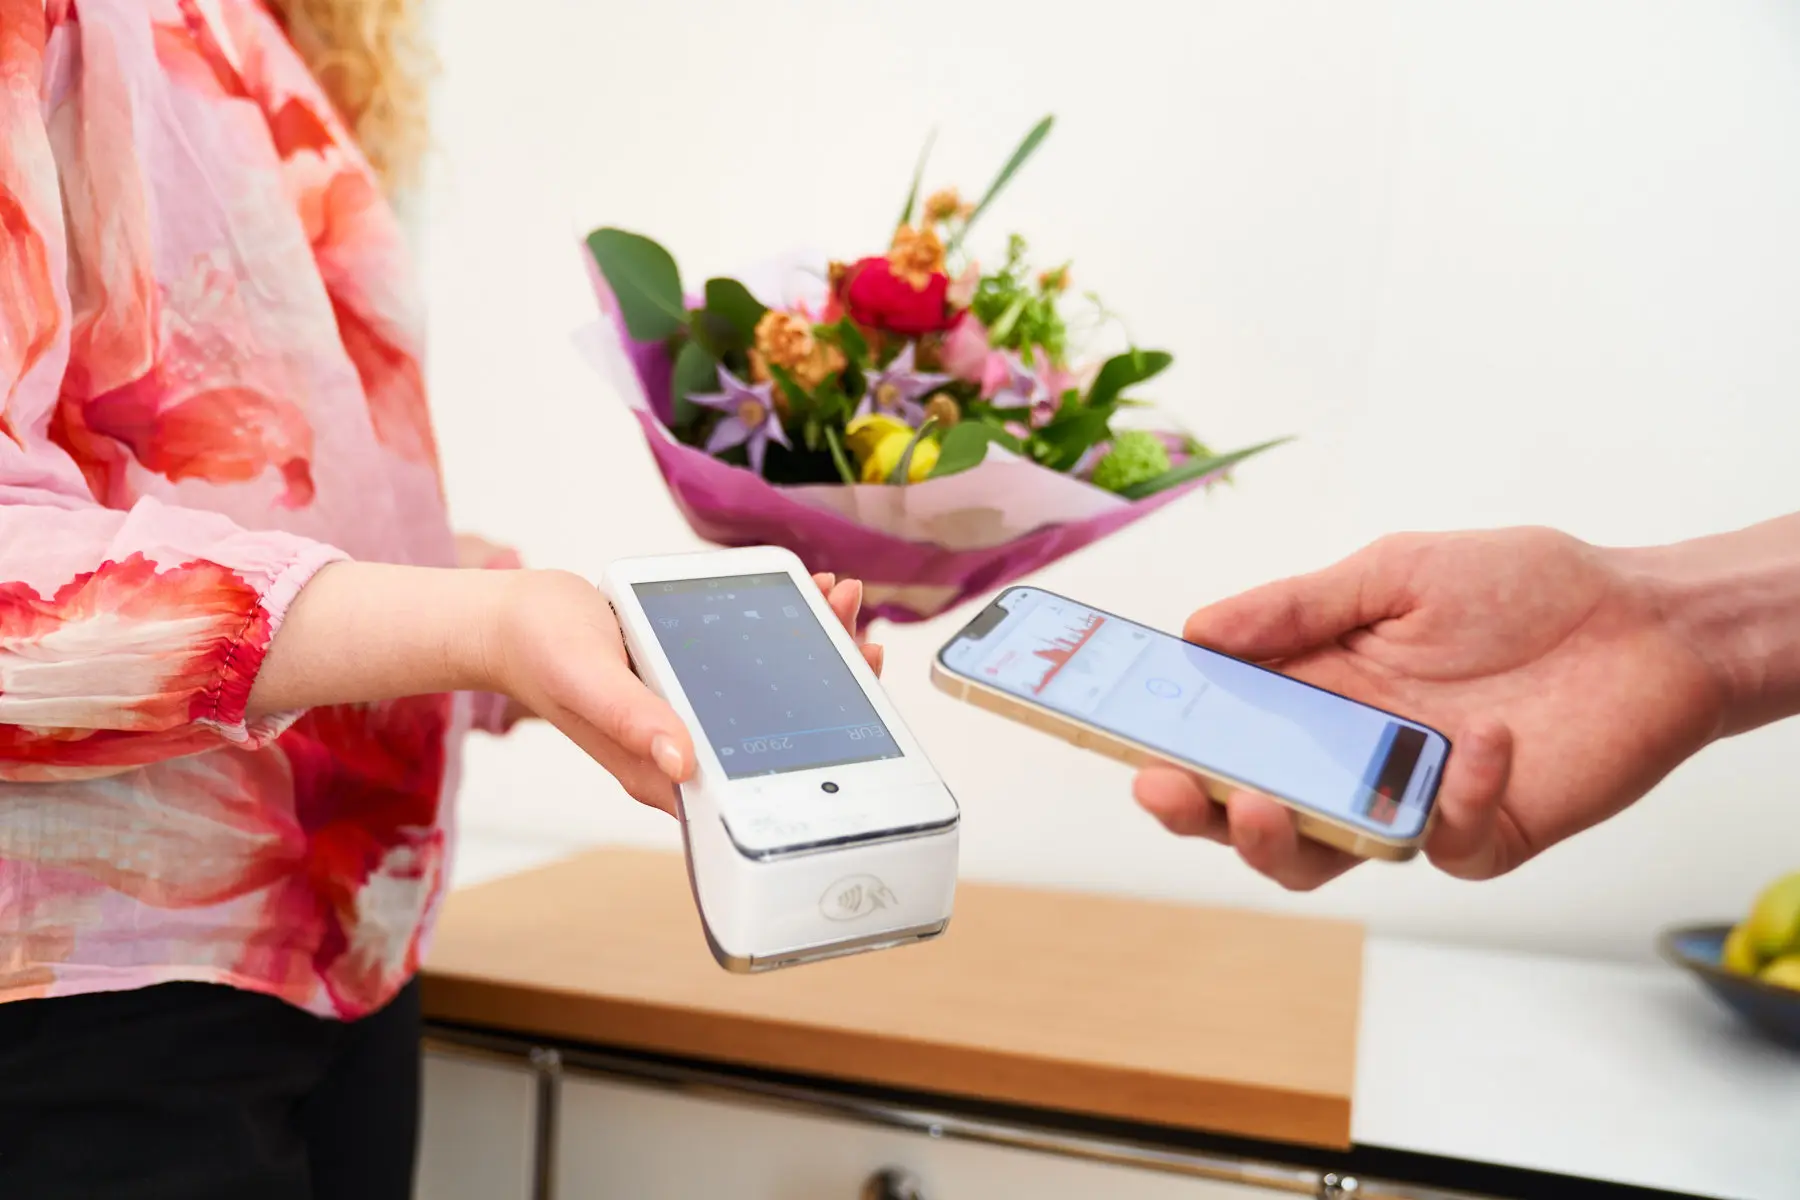
SoftPOS nimmt kontaktlose Zahlungen an: girocard, Visa, Mastercard sowie Wallets wie Apple Pay und Google Pay. Chip-und-PIN-Zahlungen mit eingesteckter Karte oder Magnetstreifen sind technisch nicht möglich – dafür fehlt der Kartenschlitz. Bei höheren Beträgen wird die PIN je nach Lösung auf dem Display eingegeben; das ist der sicherheitskritischste Teil und der Grund für die strengen Zertifizierungsvorgaben.
Weitere praktische Einschränkungen: Es gibt keinen Bondrucker, der Beleg wird digital ausgegeben. Akkulaufzeit, Betriebssystem-Updates und Mobilfunkempfang des Smartphones bestimmen die Verfügbarkeit. Und bei hoher Kassenfrequenz ist ein dediziertes Gerät im Alltag meist schneller und robuster.
Praxisbezug: Für wen sich SoftPOS lohnt
Typisch sind Einsätze mit niedrigem, unregelmäßigem Kartenaufkommen und hohem Mobilitätsbedarf: der Handwerker, der eine Reparatur direkt beim Kunden abrechnet, der Marktstand an wenigen Tagen im Jahr, das Pop-up auf einem Stadtfest, die zweite Kasse an Spitzentagen. Hier ersetzt SoftPOS den Weg „Rechnung schreiben und auf Überweisung warten“.
Wer dagegen jeden Tag über viele Stunden kassiert, fährt mit einem stationären oder mobilen Terminal in aller Regel besser – auch weil Bondruck, Trinkgeld-Dialog und Kassenanbindung dort fertig eingebaut sind. Die Angebotsseite SoftPOS-Lösung zeigt, welche Variante Future Payments dafür bereitstellt; eine ausführliche Einordnung steht im Ratgeber SoftPOS: Smartphone als Kartenterminal nutzen.
Sicherheit im Alltag
Praktisch bedeutet SoftPOS, dass ein Alltagsgerät zur Bezahlinfrastruktur wird. Das Betriebssystem sollte aktuell sein, das Gerät darf nicht gerootet oder per Jailbreak verändert sein, und die App prüft das bei jedem Start. Kartendaten werden nicht dauerhaft auf dem Gerät gespeichert. Für Händler gilt damit derselbe Grundsatz wie beim klassischen Terminal: Wer die zertifizierte Lösung unverändert einsetzt, erfüllt die Sicherheitsanforderungen – siehe auch PCI DSS.
Weiterführende Artikel
Quellen
- PCI Security Standards Council: Mobile Payments on COTS (MPoC), abgerufen am 14. September 2026.
- Bundesamt für Sicherheit in der Informationstechnik (BSI): Kontaktloses Bezahlen mit NFC, abgerufen am 14. September 2026.