Was die Apple Pay Integration für Händler bedeutet
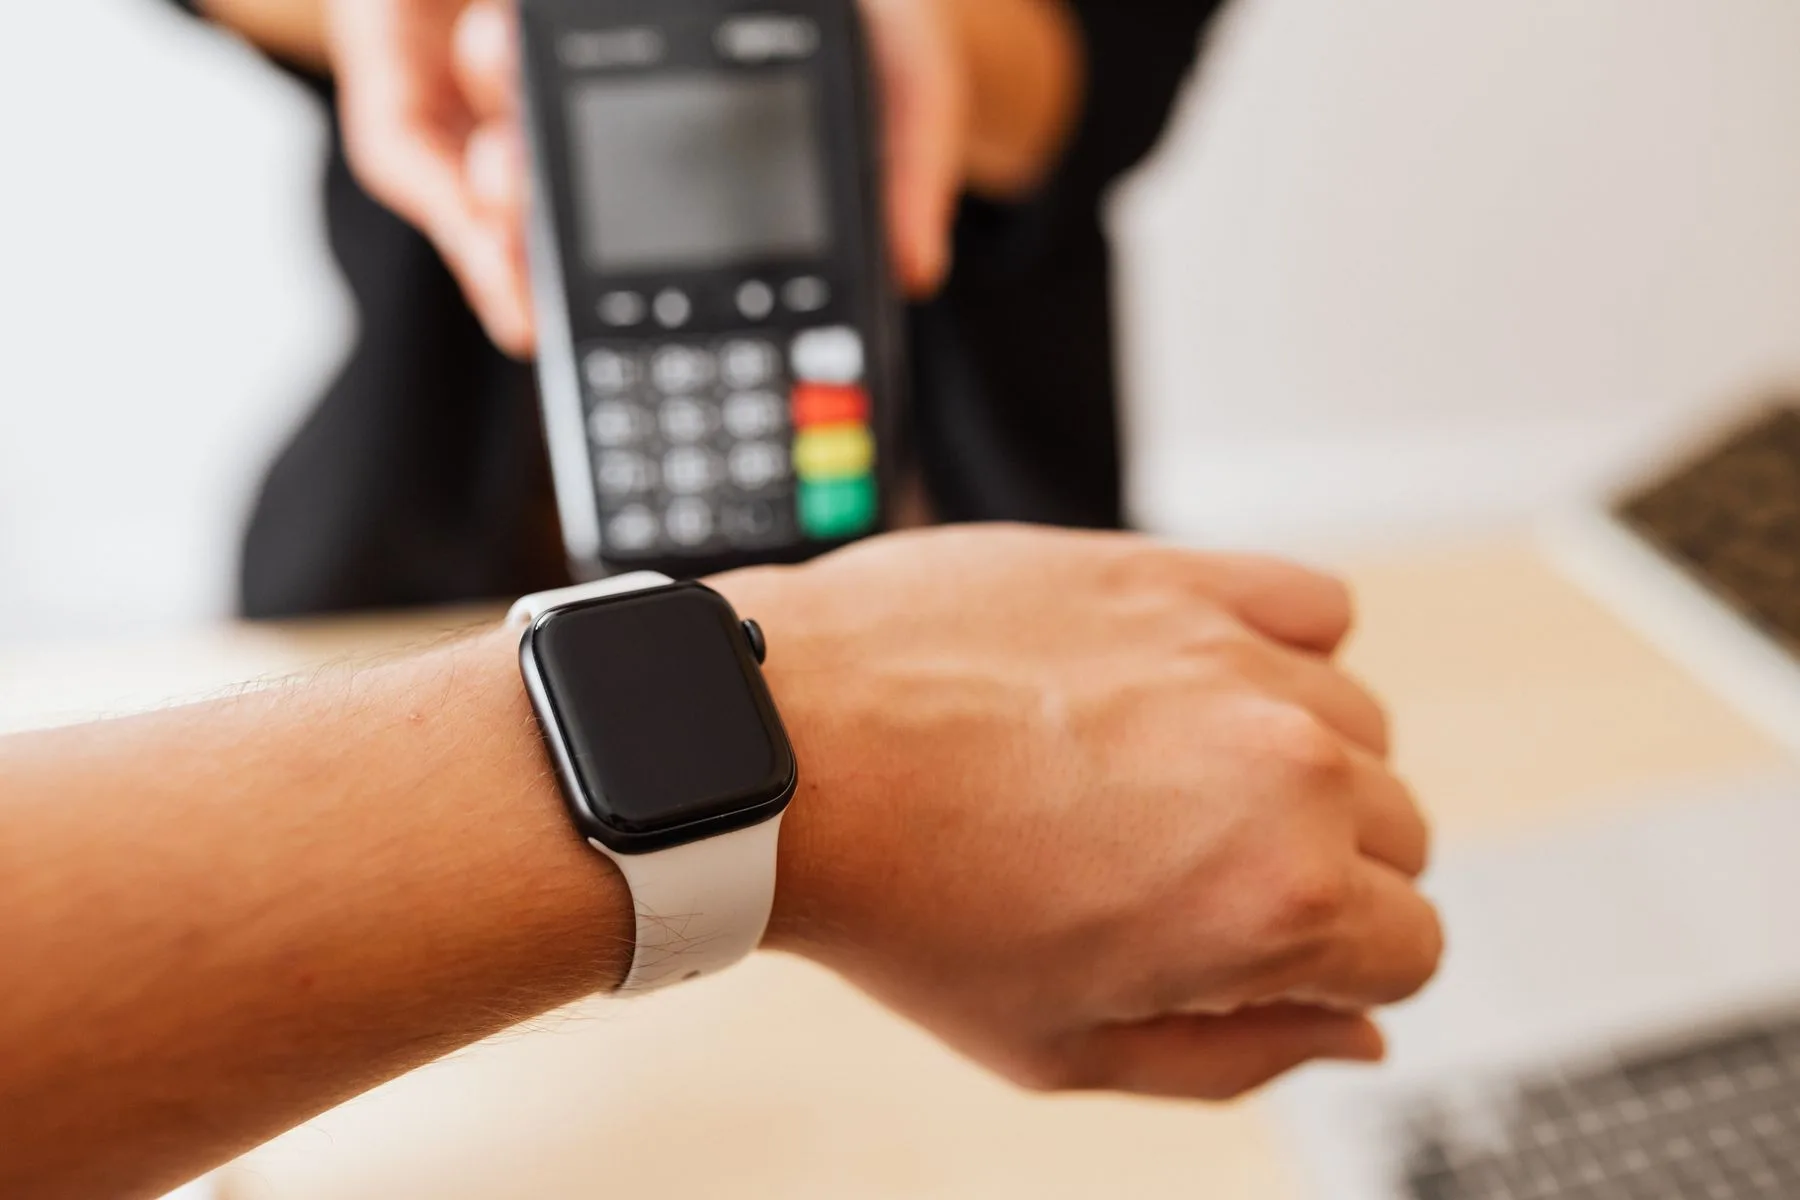
Die Apple Pay Integration ist der technische und vertragliche Prozess, durch den Händler ihren Kunden ermöglichen, Zahlungen via iPhone, Apple Watch oder iPad zu tätigen. Dies geschieht durch die Anbindung eines NFC-fähigen Terminals am Point of Sale (POS) oder durch die Implementierung eines Payment-Gateways im E-Commerce. Für die Auswahl eines geeigneten NFC-Terminals hilft unser EC-Terminal Vergleich. Weil Apple Pay den Bezahlvorgang auf ein Antippen reduziert und die Kartendaten durch Tokenisierung ersetzt, verkürzt es den Checkout und kann Abbrüche an der Kasse und im Warenkorb verringern.
Warum Apple Pay für Ihr Unternehmen relevant ist
Der Zahlungsprozess ist nicht mehr nur eine administrative Notwendigkeit, sondern ein Teil der Customer Experience. Kunden erwarten schnelle und sichere Bezahlmethoden. Wenn ein Kunde an der Kasse steht oder den Warenkorb füllen möchte, kann jede unnötige Hürde zum Kaufabbruch führen. Genau hier setzt Apple Pay an.
Apple Pay hat sich von einer Zusatzoption zu einer erwarteten Standardoption entwickelt. Für Sie als Unternehmer bedeutet die Integration, auf das geänderte Zahlungsverhalten einzugehen: Wallet-Zahlungen ergänzen und ersetzen zunehmend die physische Karte. Wer Apple Pay anbietet, deckt diesen Bedarf ab, ohne Bargeld oder Karte aus dem Angebot zu nehmen – mehr dazu in unserem Überblick zur Entwicklung der Kartenzahlung.
Kernmechanik: Aufwand und Nutzen im Verhältnis
Die Integration ist in den meisten Fällen weniger komplex als erwartet: Ist das Terminal NFC-fähig und der Zahlungsdienstleister entsprechend freigeschaltet, entsteht kein separater Einrichtungsprozess.
Wie Apple Pay am Point of Sale funktioniert
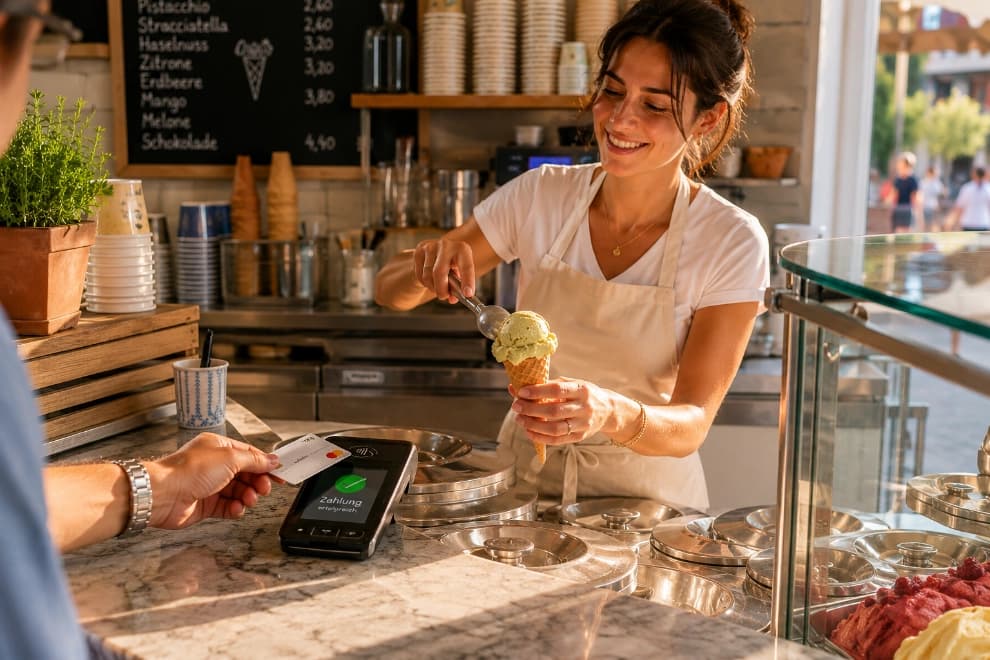
Apple Pay fungiert als digitale Geldbörse (Wallet), die physische Kredit- und Debitkarten virtualisiert. Für den Händler wird die Transaktion wie eine reguläre kontaktlose Kartenzahlung behandelt, jedoch mit einer zusätzlichen Sicherheitsebene. Da die Authentifizierung auf dem Gerät über Face ID oder Touch ID erfolgt, entfällt die PIN-Eingabe am Terminal auch oberhalb der üblichen Kontaktlos-Grenze, was den Checkout beschleunigt.
Generell ist bargeldlos bezahlen für Händler & Kunden ein Gewinn an Effizienz:
- Weniger Wechselgeldfehler
- Schnellere Warteschlangen
- Automatische Buchhaltungsintegration
Schnell-Checkliste: Voraussetzungen für Händler
- NFC-fähiges Terminal (Standard bei modernen Geräten)
- Zahlungsdienstleister (Acquirer), der Apple Pay unterstützt
- Geschäftskonto
- Optional: SSL-zertifizierter Onlineshop und kompatibles Payment-Gateway (z. B. Stripe, Adyen, PayPal)
Was ist Apple Pay? Technische Grundlagen für Unternehmen
Apple Pay ist keine Bank, sondern ein Tokenisierungsdienst, der die Infrastruktur bestehender Kreditkartennetzwerke nutzt.
Funktionsweise: NFC-Technologie und Tokenisierung einfach erklärt
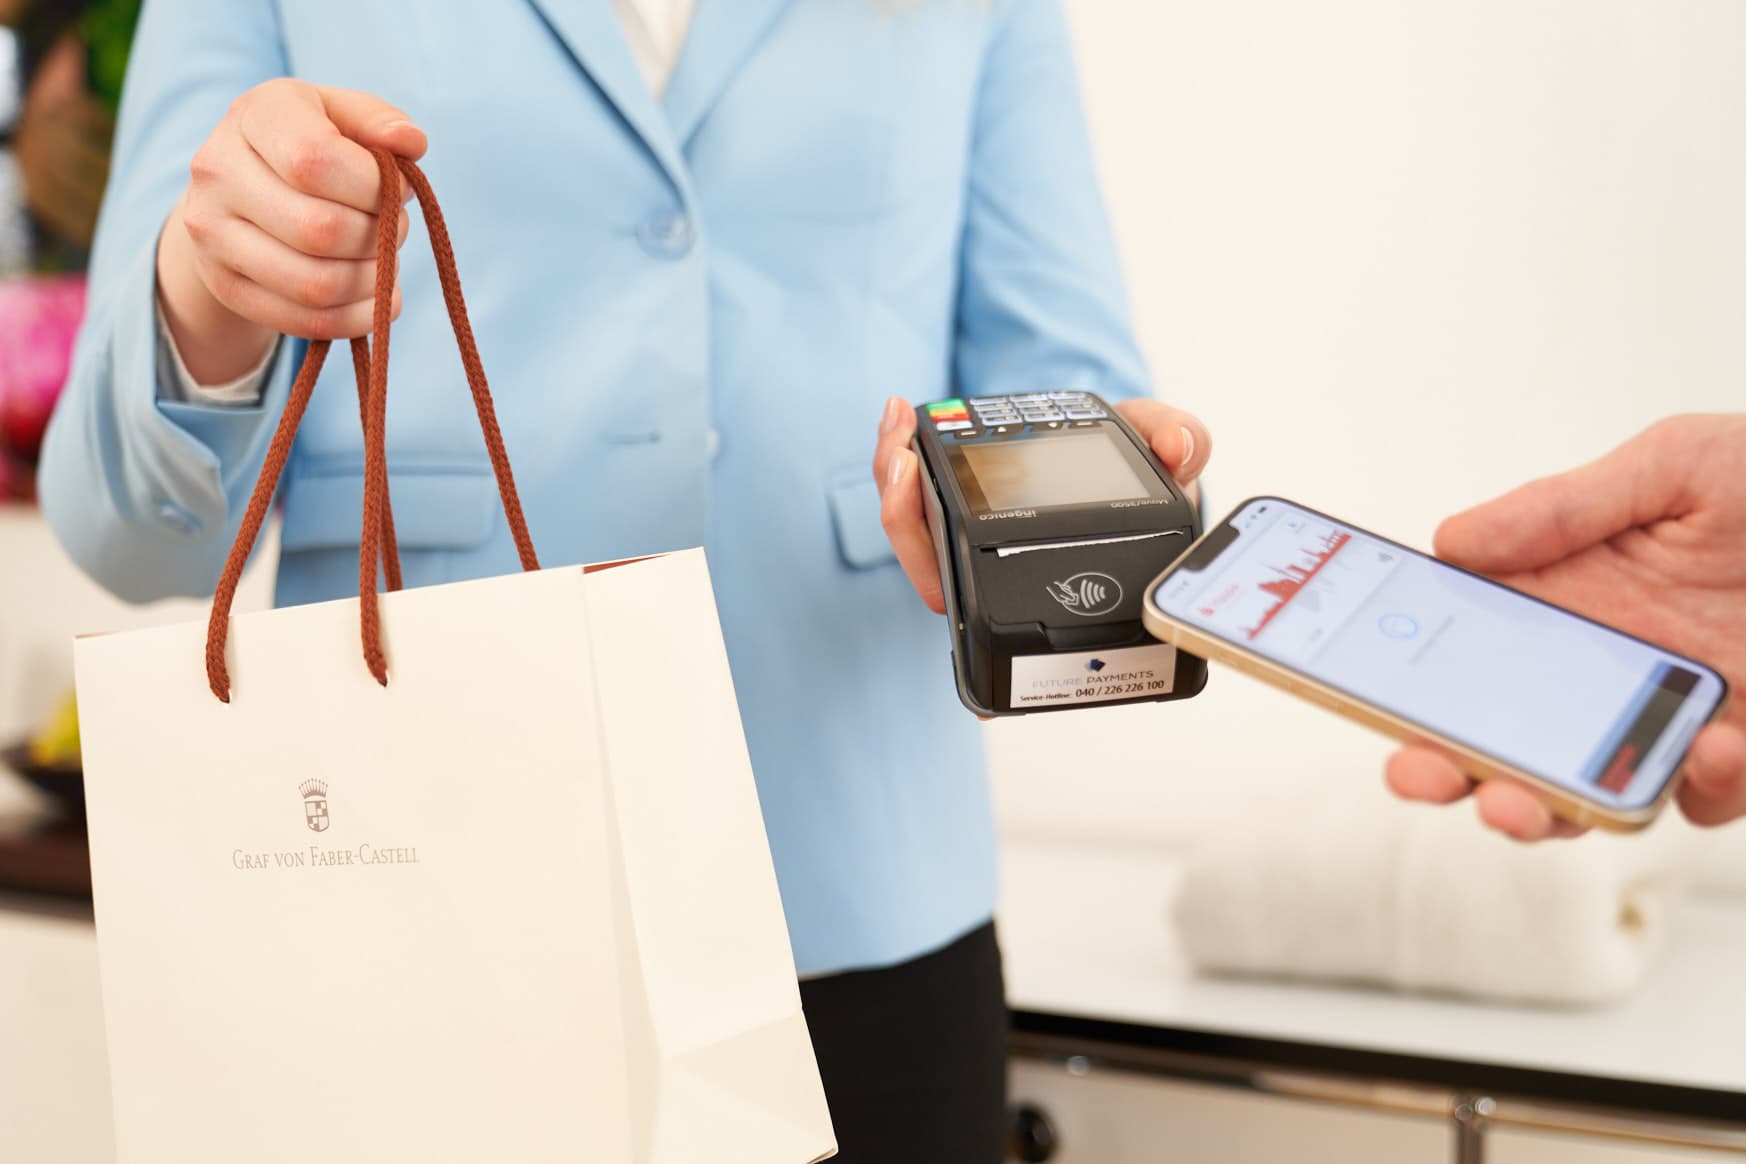
Wenn ein Kunde sein iPhone an Ihr Terminal hält, findet eine Kommunikation über NFC statt. Apple speichert die tatsächliche Kartennummer nicht auf dem Gerät und überträgt sie auch nicht an den Händler. Stattdessen wird eine gerätespezifische Nummer (Device Account Number) zusammen mit einem dynamischen Sicherheitscode verwendet. Dadurch müssen Händler keine sensiblen Kreditkartendaten speichern, was die PCI-DSS-Compliance deutlich vereinfacht.
Unterschied zu klassischen Kartenzahlungen und Wallets
Im Gegensatz zur klassischen Kartenzahlung basiert Apple Pay vollständig auf drahtloser Tokenübertragung. Im Vergleich zu anderen Wallets ist Apple Pay tief in iOS integriert und erfordert keine separate App-Öffnung.
Vorteile von Apple Pay für kleine Unternehmen und den Mittelstand
- Express-Checkout im Onlineshop ohne manuelle Eingabe von Karten- und Adressdaten
- Kürzere Bezahlvorgänge im stationären Handel, weil die PIN-Eingabe am Terminal entfällt
- Berührungsloser Ablauf am Terminal
- Biometrische Authentifizierung über Face ID oder Touch ID auf dem Kundengerät
- Geringeres Risiko von Betrugs-Chargebacks, da keine echten Kartendaten übertragen werden
Wie sich das im Alltag kleiner Betriebe auswirkt, zeigt unser Ratgeber zum Kartenterminal für kleine Unternehmen.
Schritt-für-Schritt-Anleitung: Apple Pay einrichten für Händler
Phase 1: Vorbereitung und Anbieterwahl
Kontaktieren Sie Ihren Zahlungsdienstleister und prüfen Sie, ob Ihr Terminal NFC unterstützt und Apple Pay freigeschaltet ist.
Szenario A: Stationärer Handel (POS)
- NFC-fähiges Kartenterminal erforderlich
- Apple Pay funktioniert automatisch wie kontaktlose Kartenzahlung
Innovative Lösung: SoftPOS / Tap to Pay
Zahlungen direkt über das Smartphone ohne zusätzliches Terminal.
Szenario B: Apple Pay im Onlineshop
- Integration über einen Payment Service Provider für die Online-Bezahlung (z. B. Stripe, PayPal, Mollie)
- Plugins für Shopify, WooCommerce, Shopware verfügbar
Kostenanalyse: Was kostet die Apple Pay Integration?
Apple erhebt keine direkten Gebühren vom Händler. Es gelten die normalen Gebühren für Kredit- oder Debitkartenzahlungen des jeweiligen Zahlungsdienstleisters.
Mögliche Kosten:
- Terminal-Anschaffung oder Miete – bei Future Payments ab 12,50 EUR/Monat für stationäre und ab 16,95 EUR/Monat für mobile Terminals
- Monatliche PSP-Gebühren
- Kreditkartendisagio je Transaktion, abhängig von Kartenart und Umsatz
Wie sich diese Posten zusammensetzen, erklärt der Überblick zu den Kosten der Kartenzahlung.
Strategien zur Umsatzmaximierung nach der Integration
- Prominente Platzierung des Apple Pay Buttons im Checkout
- Sichtbare Apple Pay Logos im Ladengeschäft
- Kombination mit Kundenbindungsprogrammen
Kontaktloses Bezahlen: Einordnung für Händler
- Kontaktlose Zahlungen sind im deutschen Handel die Regel, nicht die Ausnahme
- Wallet-Zahlungen per Smartphone oder Smartwatch ergänzen die physische Karte
- Wer nur Bargeld akzeptiert, schließt einen Teil der Kundschaft vom Bezahlen aus – siehe Wahlfreiheit beim Bezahlen
Häufige Fehler bei der Integration
- Veraltete Terminal-Software, die kontaktlose Wallet-Transaktionen ablehnt
- Schlechte mobile Checkout-UX, die den Express-Button versteckt
Fazit
Apple Pay ist für Händler kein separates Produkt, sondern eine kontaktlose Kartenzahlung mit zusätzlicher Absicherung auf dem Kundengerät. Der Aufwand für die Integration ist gering, sobald Terminal und Zahlungsdienstleister die Voraussetzungen erfüllen.
Häufige Fragen zu Apple Pay Integration für Unternehmen
Brauche ich als Händler einen eigenen Vertrag mit Apple?
Nein. Die Abwicklung läuft vollständig über Ihren Zahlungsdienstleister beziehungsweise Acquirer. Apple ist weder Vertragspartner des Händlers noch Zahlungsempfänger.
Fallen bei Apple Pay höhere Gebühren an als bei Kartenzahlung?
Nein. Es gelten die Konditionen der zugrundeliegenden Debit- oder Kreditkarte; einen zusätzlichen Aufschlag von Apple gibt es für Händler nicht.
Was brauche ich, um Apple Pay als Unternehmen anzubieten?
Sie benötigen ein NFC-fähiges Kartenterminal sowie einen Zahlungsdienstleister, der Apple Pay unterstützt. Im Onlineshop genügt stattdessen ein kompatibles Payment-Gateway, das an Ihr Shopsystem angebunden wird.
Wie lange dauert die Apple Pay Integration für ein Unternehmen?
Ist bereits ein NFC-fähiges Terminal im Einsatz, ist Apple Pay in der Regel sofort nutzbar, da es wie eine reguläre kontaktlose Kartenzahlung verarbeitet wird. Bei Neuanschaffung eines Terminals oder der Anbindung eines Online-Payment-Gateways kommt die Einrichtungszeit des jeweiligen Anbieters hinzu.
Ist Apple Pay für kleine Unternehmen und den stationären Handel geeignet?
Ja, Apple Pay eignet sich besonders für kleine Unternehmen, da es ohne zusätzlichen Vertrag mit Apple auskommt und über den bestehenden Zahlungsdienstleister abgerechnet wird. Gerade im stationären Handel beschleunigt es den Checkout und reduziert Wartezeiten an der Kasse.
Welche laufenden Kosten entstehen durch Apple Pay für Händler?
Apple selbst berechnet Händlern keine gesonderte Gebühr für Apple Pay. Es fallen lediglich die üblichen Kosten für Terminal, Zahlungsdienstleister und Kreditkartendisagio an, wie sie auch bei klassischen Kartenzahlungen entstehen.
Ist Apple Pay für Unternehmen sicherer als klassische Kartenzahlung?
Ja, da Apple Pay auf Tokenisierung und biometrischer Authentifizierung über Face ID oder Touch ID basiert, werden keine echten Kartendaten übertragen oder beim Händler gespeichert. Das vereinfacht zugleich die PCI-DSS-Compliance und senkt das Risiko von Chargebacks.
Quellen
- Apple: Kartenzahlung mit Apple Pay (Apple-Plattformsicherheit), Stand März 2026, abgerufen am 14. September 2026.
- Apple: Apple Pay – Sicherheitsüberblick (Apple-Plattformsicherheit), Stand März 2026, abgerufen am 14. September 2026.
- PCI Security Standards Council: PCI Data Security Standard, abgerufen am 14. September 2026.