Kurzantwort: Kartenzahlung hat Bargeld im deutschen Einzelhandel beim Umsatz überholt. Laut EHI Retail Institute lag der Bar-Umsatzanteil im deutschen Einzelhandel 2012 bei 55,6 Prozent, während kartengestützte Zahlungen erstmals 41,3 Prozent erreichten. Innerhalb der Kartenverfahren kamen Girocard/EC-Cash auf 22,1 Prozent, EC-Lastschrift auf 12,8 Prozent und Kreditkarten auf 5,3 Prozent. 2025 zeigt EHI dann ein deutlich anderes Bild: 65,1 Prozent des stationären Einzelhandelsumsatzes wurden mit Karte erzielt, Bargeld lag bei 32,3 Prozent.
Das Wichtigste in Kürze
- 2012: Laut EHI lag der Bar-Umsatzanteil im Einzelhandel bei 55,6 Prozent; kartengestützte Zahlungen erreichten 41,3 Prozent.
- 2025: Laut Bundesbank wurden erstmals 55 Prozent der alltäglichen Einkäufe bargeldlos bezahlt; Bargeld kam auf 45 Prozent aller Zahlungen.
- Einzelhandel 2025: EHI meldet 65,1 Prozent Kartenumsatz und 32,3 Prozent Bargeldumsatz im stationären Einzelhandel.
- girocard: Laut Euro Kartensysteme wurden 2025 rund 8,3 Milliarden girocard-Transaktionen mit rund 308 Milliarden Euro Umsatz gezählt.
- Mobile Payment: 2025 wurde laut EHI fast jede fünfte unbare Zahlung an der Ladenkasse mobil ausgelöst.
Methodik: Welche Quellen wir verwenden
Alle Zahlen in diesem Artikel stammen aus Primär- und Branchenquellen: Deutsche Bundesbank, EHI Retail Institute und Euro Kartensysteme. Der Startpunkt 2012 stammt aus der EHI-Studie „Kartengestützte Zahlungssysteme im Einzelhandel 2013“, die Zahlungsarten-Umsatzanteile für den deutschen Einzelhandel im Jahr 2012 ausweist. Die Studienreihe der Deutschen Bundesbank ergänzt die Verbraucherperspektive, unter anderem mit der 2012 veröffentlichten Erhebung für das Datenjahr 2011.
| Quelle | Perspektive | Warum wichtig? |
|---|---|---|
| Deutsche Bundesbank | Verbraucherverhalten und Zahlungstagebücher | zeigt, wie Menschen tatsächlich im Alltag bezahlen |
| EHI Retail Institute | stationärer Einzelhandel | zeigt Umsatz- und Transaktionsanteile im Handel |
| girocard / Euro Kartensysteme | girocard-System | zeigt Transaktionen, Umsatz, Terminals und Kontaktlosanteil |
Grafik 1: Zahlungsarten am Umsatz 2012
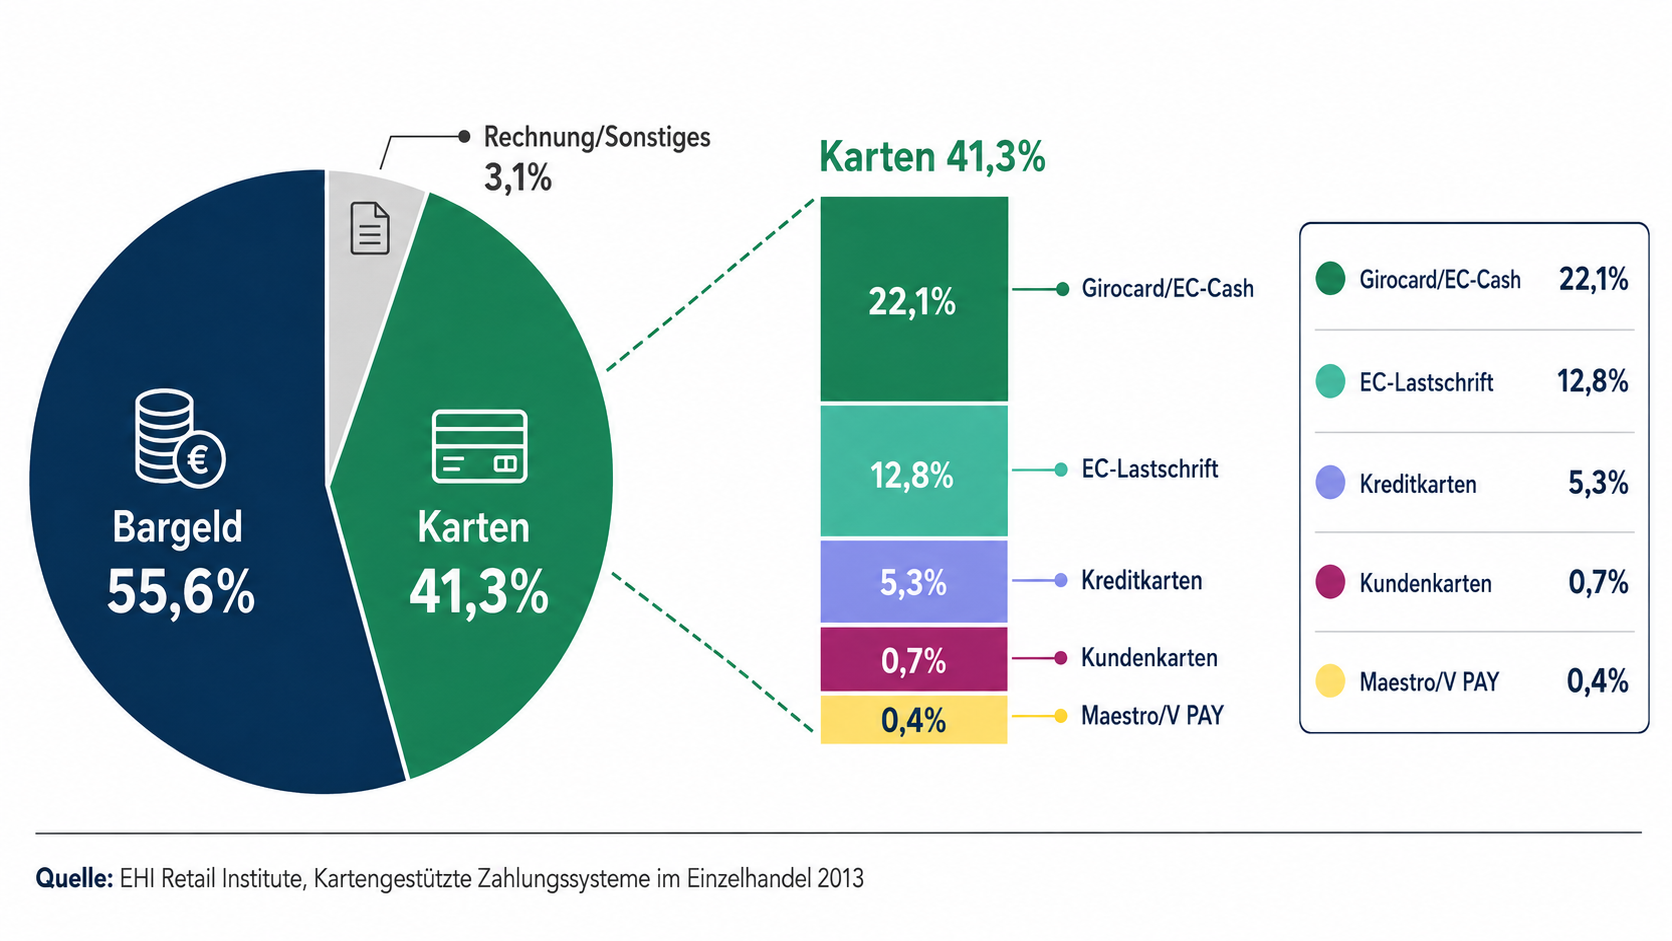
Quelle: EHI Retail Institute, Kartengestützte Zahlungssysteme im Einzelhandel 2013. Angaben in Prozent vom Einzelhandelsumsatz 2012.
Was die Grafik zeigt
2012 war Bargeld im deutschen Einzelhandel noch klar dominant: Mehr als jeder zweite Euro wurde bar bezahlt. Gleichzeitig war Kartenzahlung bereits kein Randthema mehr, sondern erreichte zusammen 41,3 Prozent Umsatzanteil.
- Girocard/EC-Cash war mit 22,1 Prozent der wichtigste Kartenbaustein.
- EC-Lastschrift lag mit 12,8 Prozent deutlich vor Kreditkarten.
- Kreditkarten spielten mit 5,3 Prozent eine kleinere, aber relevante Rolle.
Für Händler ist das der historische Wendepunkt: Kartenzahlung war 2012 schon relevant, 2025 dominiert sie laut EHI den Umsatz klar.
Vergleichsgrafik: 2012 vs. 2024/2025
Damit der Unterschied zum historischen Startpunkt sichtbar wird, zeigt die folgende Grafik denselben Blickwinkel wie die EHI-Daten von 2012: Umsatzanteile im stationären deutschen Einzelhandel. 2012 lag Bargeld noch klar vorn, 2024 und 2025 dominiert Karte den Umsatz.
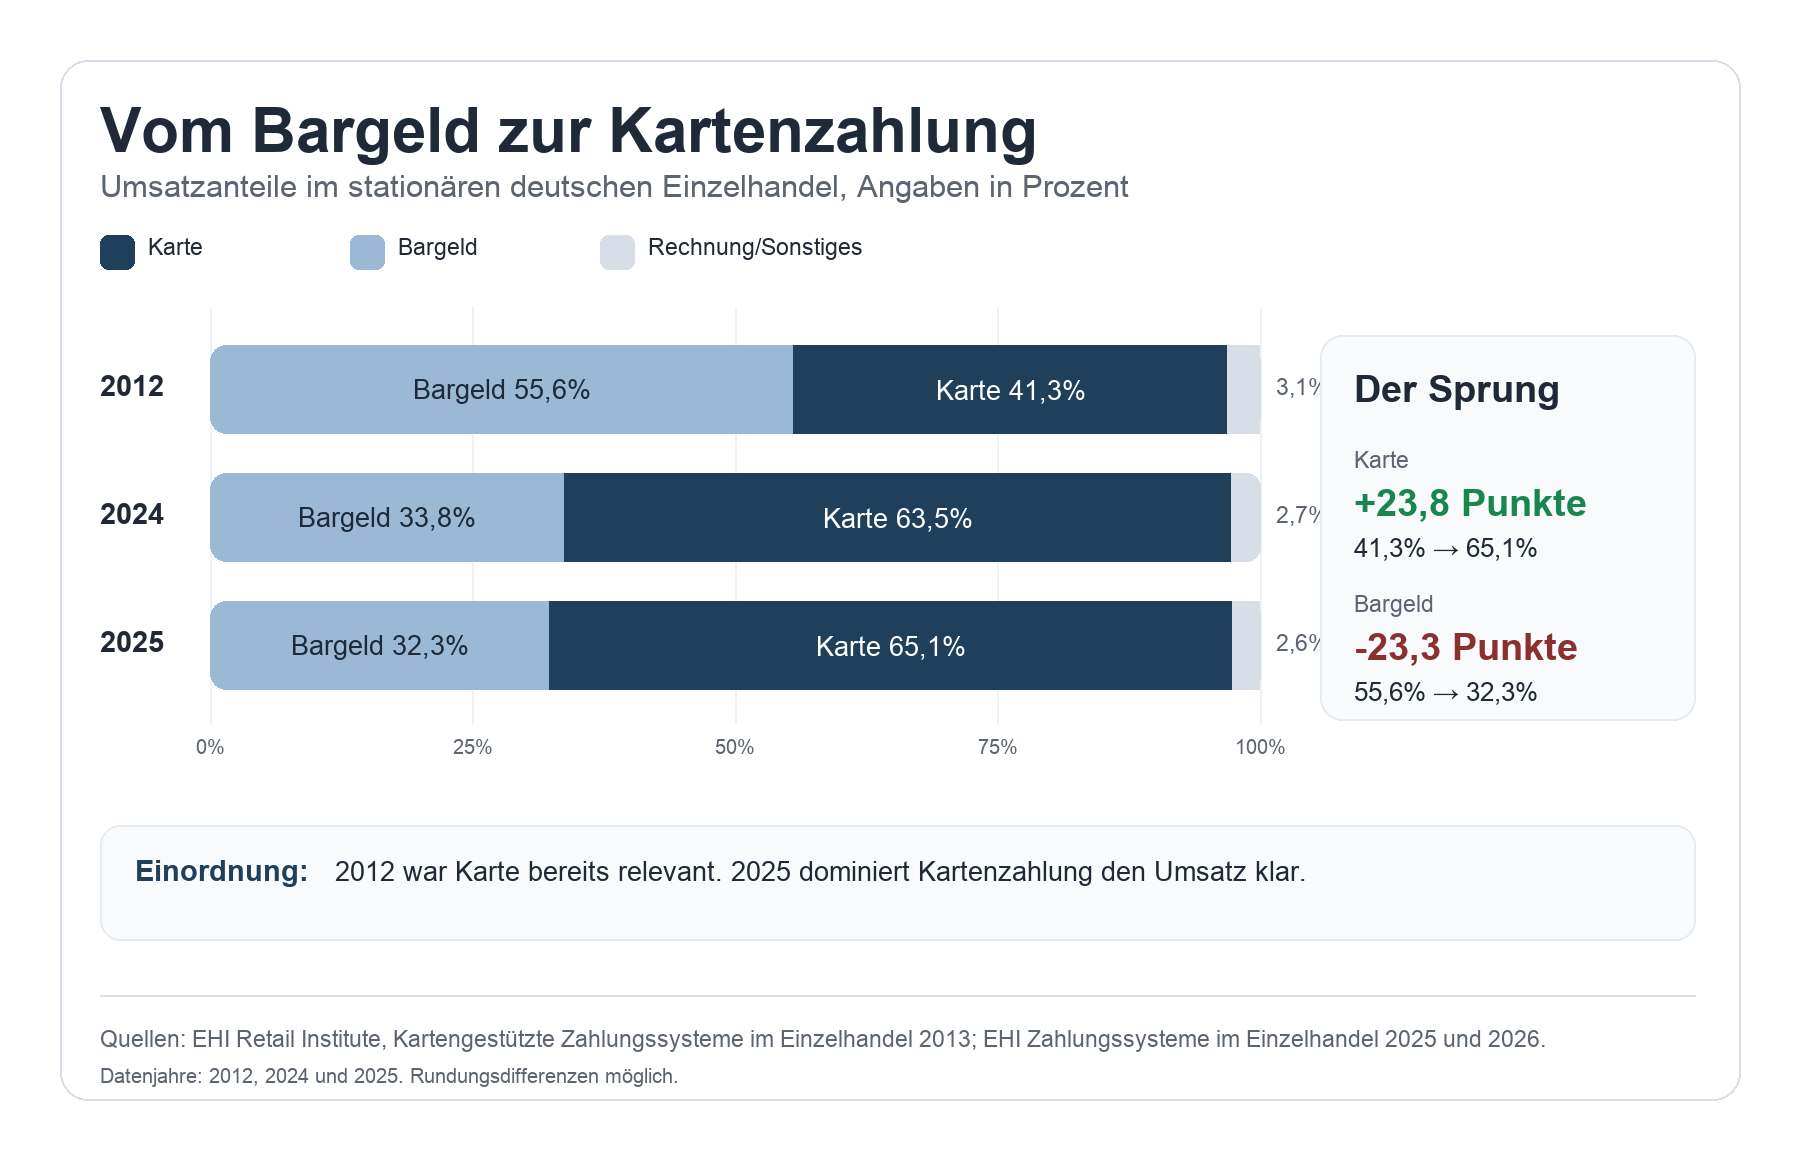
Quellen: EHI Retail Institute, Kartengestützte Zahlungssysteme im Einzelhandel 2013, EHI Zahlungssysteme im Einzelhandel 2025 und EHI Zahlungssysteme im Einzelhandel 2026. Angaben in Prozent vom stationären Einzelhandelsumsatz; Rundungsdifferenzen möglich.
Grafik 2: Bargeld verliert Alltagstransaktionen, bleibt aber relevant
Die Bundesbank-Zahlen zeigen den großen Wendepunkt: 2025 wurden alltägliche Einkäufe erstmals häufiger bargeldlos als bar bezahlt. Trotzdem bleibt Bargeld das am häufigsten einzeln genutzte Zahlungsmittel, weil sich unbare Zahlungen auf Debitkarte, Kreditkarte, Mobile Payment, Internetbezahlverfahren und weitere Verfahren verteilen.
Bundesbank 2025: Anteil an allen erfassten Einkäufen
Bargeldlos gesamt55%
Bargeld45%
Quelle: Deutsche Bundesbank, Zahlungsverhalten in Deutschland 2025.
Historische Entwicklung: von Bargeld-Dominanz zur Wahlfreiheit
Für die Händlerperspektive ist 2012 ein sauberer historischer Startpunkt. Die EHI-Erhebung zeigt für den Einzelhandel im engeren Sinne: Bargeld lag 2012 noch bei 55,6 Prozent Umsatzanteil, kartengestützte Zahlungen kamen bereits auf 41,3 Prozent. Die Girocard beziehungsweise EC-Cash erreichte 22,1 Prozent, EC-Lastschrift 12,8 Prozent, Kreditkarten 5,3 Prozent. Seitdem ist nicht einfach „Bargeld verschwunden“, sondern die Zahlungslandschaft ist breiter geworden.
| Jahr / Datenbasis | Zentrale Zahl | Einordnung |
|---|---|---|
| 2012 / EHI Einzelhandel | 55,6% Bar-Umsatzanteil, 41,3% kartengestützter Umsatzanteil | Bargeld dominiert noch den Umsatz, Karte überschreitet aber erstmals die 40-Prozent-Marke. |
| 2023 / Bundesbank | 51% aller Zahlungen bar, Debitkarte 27%, Mobile Payment 6% | Bargeld liegt nach Anzahl noch vorne, Karte und Mobile Payment wachsen. |
| 2025 / Bundesbank | 55% der Einkäufe bargeldlos, Bargeld 45% | Erstmals überwiegen bargeldlose Zahlungen in der Bundesbank-Erhebung. |
| 2025 / EHI Einzelhandel | 65,1% Umsatzanteil Karte, 32,3% Bargeld | Im stationären Einzelhandel dominiert Karte beim Umsatz klar. |
Grafik 3: Im stationären Handel liegt Karte beim Umsatz klar vorn
EHI betrachtet den stationären Einzelhandel. Diese Perspektive ist für Händler besonders relevant, weil sie zeigt, welche Zahlungsarten an realen Ladenkassen Umsatz bewegen. 2025 lag der Kartenumsatzanteil bei 65,1 Prozent. Bargeld kam auf 32,3 Prozent.
EHI 2025: Umsatzanteile im stationären Einzelhandel
Karte 65,1%
Bargeld 32,3%
Rest: Finanz-/Rechnungskäufe, Gutscheine und weitere Zahlungsarten. Quelle: EHI, Zahlungssysteme im Einzelhandel 2026.
| Kennzahl | 2024 | 2025 | Trend |
|---|---|---|---|
| Kartenumsatzanteil | 63,5% | 65,1% | steigt |
| Bargeldumsatzanteil | 33,8% | 32,3% | sinkt |
| Bargeld nach Transaktionen | 54,6% | 50,5% | noch knapp vorn |
| Karte nach Transaktionen | mehr als 44% | 48,1% | holt auf |
| Mobile Payment an unbaren Zahlungen | 12,8% | 19,3% | stark steigend |
Quellen: EHI, Zahlungssysteme im Einzelhandel 2025 und EHI, Zahlungssysteme im Einzelhandel 2026.
Grafik 4: Der Kartenmix 2025 im Einzelhandel
Kartenzahlung ist nicht gleich Kartenzahlung. Für Händler ist der Mix wichtig, weil girocard, internationale Debitkarten, Kreditkarten und Lastschrift unterschiedliche Kostenstrukturen haben. EHI zeigt für 2025: Die girocard bleibt der größte Kartenanteil, internationale Debitkarten wachsen aber stark.
| Kartenverfahren (EHI 2025) | Umsatzanteil im Einzelhandel |
|---|---|
| girocard | 40,5 % |
| Internationale Debitkarten | 9,4 % |
| Kreditkarte | 8,2 % |
| SEPA-Lastschrift | 6,4 % |
Quelle: EHI, Zahlungssysteme im Einzelhandel 2026. Rundungsdifferenzen und weitere Zahlungsarten möglich.
girocard: das Rückgrat der Kartenzahlung
Die girocard bleibt im deutschen Zahlungsverkehr zentral. Laut Euro Kartensysteme nutzten Verbraucherinnen und Verbraucher die girocard im Jahr 2025 rund 8,3 Milliarden Mal. Der Umsatz lag bei rund 308 Milliarden Euro. Die Karte war an bis zu 1.344.000 aktiven Terminals einsetzbar, und 88,5 Prozent der girocard-Transaktionen wurden im Dezember 2025 kontaktlos abgewickelt.
| Kennzahl girocard | Wert |
|---|---|
| Transaktionen 2025 | 8,3 Mrd. |
| Umsatz 2025 | 308 Mrd. € |
| Aktive Terminals | bis zu 1,344 Mio. |
| Kontaktloser Anteil (Dezember 2025) | 88,5 % |
Was bedeutet das für Händler?
Die Daten zeigen keine einfache Ablösung von Bargeld durch Karte. Sie zeigen Wahlfreiheit und einen starken Wandel im Umsatz. Für Händler heißt das: Wer nur Bargeld akzeptiert, kann zwar noch viele kleine Transaktionen bedienen, verliert aber bei größeren Warenkörben, spontanen Käufen und modernen Kundenerwartungen an Komfort.
Entscheidend ist nicht nur, Kartenzahlung irgendwie anzubieten. Entscheidend ist das passende Setup aus Zahlungsarten, Terminaltyp, Gebührenmodell und Kassenintegration.
| Betriebstyp | Wichtige Zahlungsarten | Empfehlung |
|---|---|---|
| Bäckerei, Kiosk, Café | girocard, kontaktlos, Smartphone | schnelles Terminal, geringe Mindestkosten, stabile Verbindung |
| Restaurant, Hotel, Tourismus | girocard, Visa, Mastercard, ggf. Amex, Wallets | mobiles Terminal, Trinkgeldfunktion, transparente Kreditkartengebühren |
| Einzelhandel mit hohem Durchsatz | girocard, Debitkarten, Kreditkarten, kontaktlos | Kassenanbindung über ZVT/OPI, schnelle Autorisierung, geringe Fehlerquote |
| Mobile Dienstleister | mobile Kartenzahlung, SoftPOS, Wallets | mobiles Terminal oder Smartphone-Terminal, klare Netzabdeckung prüfen |
Kosten: Warum der Kartenmix wichtiger wird
Wenn internationale Debitkarten und Kreditkarten wachsen, wird die Gebührenstruktur wichtiger. girocard ist für viele Händler weiterhin das günstigste bargeldlose Verfahren. Internationale Debitkarten und Kreditkarten können je nach Anbieter und Kartenart teurer sein. Deshalb sollten Händler nicht nur die Terminalmiete vergleichen, sondern auch Transaktionsentgelte, Mindestgebühren, Kartenmix und mögliche Zusatzkosten.
Wenn Sie konkrete Händlerkosten inklusive Terminalmiete und Beispielen vergleichen möchten, lesen Sie Kartenzahlung Kosten.
Technik: Terminal, Kasse und Ablauf müssen zusammenpassen
Mit steigender Kartennutzung wird der Ablauf an der Kasse wichtiger. Bei wenigen Zahlungen am Tag reicht oft ein Standalone-Terminal. Bei hoher Frequenz, mehreren Kassen oder Gastronomie-Abläufen lohnt sich eine direkte Verbindung zwischen Kasse und Terminal.
Eine Kassenanbindung über ZVT oder OPI überträgt den Zahlbetrag automatisch an das Terminal und meldet das Ergebnis zurück. Das reduziert Tippfehler und beschleunigt den Bezahlvorgang. Mehr dazu steht im Ratgeber Kassensystem mit Kartenzahlung verbinden.
Fazit: Die Entwicklung ist eindeutig, die Umsetzung bleibt individuell
Seit den EHI-Daten für 2012 hat sich das Bezahlen im deutschen Einzelhandel stark verändert. Bargeld bleibt relevant, vor allem bei kleinen Beträgen und für Menschen, die bewusst bar zahlen möchten. Gleichzeitig zeigen Bundesbank, EHI und girocard-Zahlen eindeutig: Bargeldlose Zahlungen sind in der Mitte des Alltags angekommen, und im stationären Handel dominiert Kartenzahlung inzwischen klar den Umsatz.
Für Händler ist deshalb nicht die Frage, ob Kartenzahlung kommt. Sie ist längst da. Die wichtigere Frage lautet: Welche Zahlungsarten, welches Terminal, welche Gebührenstruktur und welche Kassenanbindung passen zum eigenen Betrieb?
Nächster Schritt: passendes Kartenzahlungs-Setup wählen
Future Payments hilft Ihnen dabei, Terminal, Zahlungsarten, Gebührenmodell und Kassenanbindung passend zu Ihrem Betrieb einzuordnen.
Weiterführende Ratgeber
Häufige Fragen zur Kartenzahlung in Deutschland
Seit wann nimmt Kartenzahlung in Deutschland stark zu?
Kartenzahlung wächst seit vielen Jahren. Besonders sichtbar wurde der Wandel durch kontaktloses Bezahlen, moderne Terminals, die Corona-Jahre und Mobile Payment. Die Bundesbank-Erhebung 2025 zeigt erstmals mehr bargeldlose als bare Einkäufe.
Ist Bargeld in Deutschland noch wichtig?
Ja. Bargeld bleibt wichtig und wird laut Bundesbank 2025 noch für 45 Prozent aller Zahlungen genutzt. Im stationären Einzelhandel liegt Bargeld nach Transaktionen laut EHI ebenfalls noch knapp vorn. Beim Umsatz dominiert aber die Karte.
Welche Karte ist in Deutschland am wichtigsten?
Die girocard bleibt die wichtigste Bezahlkarte in Deutschland. Laut Euro Kartensysteme wurden 2025 rund 8,3 Milliarden girocard-Transaktionen mit rund 308 Milliarden Euro Umsatz gezählt.
Welche Zahlungsarten sollte ein Händler anbieten?
In den meisten Fällen sollten Händler girocard, Visa, Mastercard und kontaktlose Zahlungen per Smartphone oder Smartwatch akzeptieren. Je nach Branche können auch Amex, DCC, Trinkgeldfunktion oder Kassenanbindung sinnvoll sein.
Lohnt sich Kartenzahlung auch für kleine Beträge?
Ja, wenn das Gebührenmodell passt. Kontaktloses Bezahlen macht kleine Beträge schneller und bequemer. Wichtig ist, Mindestgebühren, Transaktionskosten und Terminalmiete zusammen zu betrachten.
Quellen
- EHI Retail Institute: Kartengestützte Zahlungssysteme im Einzelhandel 2013 mit Daten für 2012
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2011
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2023
- EHI Retail Institute: Zahlungssysteme im Einzelhandel 2025
- EHI Retail Institute: Zahlungssysteme im Einzelhandel 2026
- girocard / Euro Kartensysteme: Jahreszahlen 2025