Kurz beantwortet: Auf einem Kassenbon muss keine Rechnungsnummer stehen, solange der Betrag 250 Euro brutto nicht übersteigt. Pflicht ist auf jedem Bon aber die Transaktionsnummer nach der Kassensicherungsverordnung. Erst bei Rechnungen über 250 Euro braucht es eine fortlaufende Rechnungsnummer nach § 14 UStG.
Der Kassenbon ist für Unternehmer ein steuerlich relevantes Dokument. Warum eine Rechnungsnummer auch bei Kleinbeträgen sinnvoll sein kann, welche rechtlichen Grundlagen gelten und wie Sie die häufigsten Fehler vermeiden, erfahren Sie in diesem Leitfaden.
Was ist eine Rechnungsnummer?
Eine Rechnungsnummer ist eine eindeutige, fortlaufende Nummer, die jeder ausgestellten Rechnung zugeordnet wird. Sie dient der eindeutigen Identifizierung der Rechnung und ist ein zentraler Bestandteil der ordnungsgemäßen Buchführung. Laut § 14 UStG ist die Vergabe einer solchen Nummer gesetzlich vorgeschrieben. Ihre Funktion besteht unter anderem darin, sämtliche Geschäftsvorgänge transparent und nachvollziehbar zu machen. Fehlt diese Nummer oder wird sie doppelt vergeben, drohen nicht nur organisatorische Probleme, sondern auch steuerrechtliche Konsequenzen, insbesondere bei Betriebsprüfungen.
Gilt das auch für den Kassenbon?
Ja, zumindest teilweise. Ein Kassenbon gilt bei Kleinbetragsrechnungen (bis 250 Euro brutto) als vollwertige Rechnung. Das heißt: Auch hier greifen die gesetzlichen Mindestanforderungen, die in § 33 UStDV geregelt sind. Zwar ist eine Rechnungsnummer bei Bons unterhalb der 250-Euro-Grenze nicht zwingend vorgeschrieben, sie wird jedoch dringend empfohlen. Der Grund ist einfach: Sie vereinfacht die Nachverfolgung von Zahlungen, erhöht die Übersichtlichkeit und unterstützt die Ordnungsmäßigkeit der Buchführung. Insbesondere bei der Nutzung digitaler Kassensysteme, die an Tools wie TSE, DATEV oder elektronische Kassenbücher angebunden sind, ist eine fortlaufende Rechnungsnummer ein wichtiger Bestandteil der internen Prozesse.
Lieber persönlich?
Wir rufen Sie zurück, kostenlos und unverbindlich.
Begriffsklärung: Rechnungsnummer vs. Belegnummer vs. Transaktionsnummer
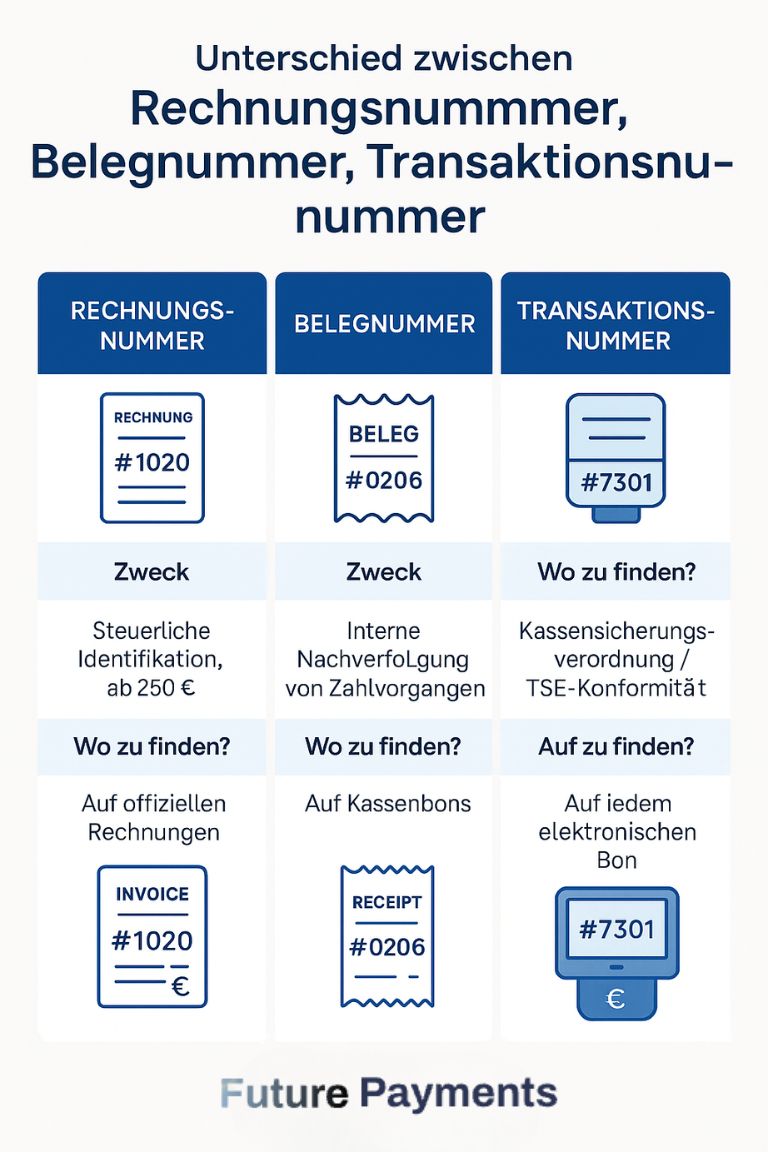
Viele Kunden, und auch einige Unternehmer, verwechseln Begriffe wie "Rechnungsnummer", "Belegnummer", "Transaktionsnummer" oder "Bonnummer". Dabei handelt es sich um unterschiedliche Kennzeichnungen mit spezifischem Zweck:
- Rechnungsnummer: Nur bei Rechnungen über 250 Euro Pflicht (gemäß § 14 UStG). Dient der eindeutigen Identifizierung einer steuerlich relevanten Rechnung.
- Belegnummer / Transaktionsnummer: Pflicht auf jedem Kassenbon (gemäß Kassensicherungsverordnung). Dient der eindeutigen Zuordnung eines Kassenvorgangs und wird im System gespeichert.
Wichtig: Eine Transaktionsnummer wird manchmal fälschlicherweise als "Rechnungsnummer" bezeichnet, obwohl der Bon keine echte Rechnung ist.
Pflichtangaben auf dem Kassenbon (Kleinbetragsrechnung)
Bei Rechnungen bis 250 Euro gelten vereinfachte Vorschriften. Diese Angaben sind Pflicht:
- Name und Anschrift des leistenden Unternehmens
- Ausstellungsdatum
- Art und Umfang der gelieferten Produkte oder Leistungen
- Bruttobetrag
- Umsatzsteuersatz (z. B. 19 % oder 7 %)
Optional, aber empfehlenswert (die Pflichtangaben stehen in § 33 UStDV, Betragsgrenze: Gesamtbetrag bis einschließlich 250 Euro):
- Fortlaufende Rechnungsnummer zur eindeutigen Zuordnung
- Hinweis auf Kleinbetragsregelung nach § 33 UStDV
Diese Angaben sind nicht nur für den Steuerberater relevant, sondern auch für Kunden, die ihre Zahlungen beispielsweise im Rahmen einer betrieblichen Abrechnung oder gegenüber der Krankenkasse nachweisen müssen.
Pflichtangaben laut Kassensicherungsverordnung für Kassenbons
Ergänzend zu den Anforderungen der Kleinbetragsrechnung nach § 33 UStDV nennt § 6 KassenSichV, was auf dem Beleg eines elektronischen Aufzeichnungssystems mindestens stehen muss:
- Vollständiger Name und Anschrift des leistenden Unternehmers
- Belegausstellungsdatum sowie Beginn und Ende des Vorgangs (z. B. Beginn und Ende der Bewirtung)
- Menge und Art der gelieferten Gegenstände bzw. Umfang und Art der Leistung
- Transaktionsnummer
- Entgelt und Steuerbetrag in einer Summe sowie der Steuersatz (bei Steuerbefreiung ein Hinweis darauf)
- Seriennummer des elektronischen Aufzeichnungssystems und der zertifizierten technischen Sicherheitseinrichtung (TSE)
- Prüfwert der Vorgangsbeendigung und fortlaufender Signaturzähler des Sicherheitsmoduls
Diese Angaben dienen der Fälschungssicherheit und Nachvollziehbarkeit jedes Verkaufs.
Wo finde ich die Belegnummer auf dem Bon?
Das Kassengesetz schreibt keine feste Position für die Transaktionsnummer auf dem Bon vor. Je nach Kassensystem kann sie z. B. als "TRX-Nummer", "Belegnummer", "Transaktion" oder "Cash Code" bezeichnet werden. Ihre Position ist nicht standardisiert und kann je nach System variieren.
Beleg vom Kartenterminal: kein Kassenbon, keine Rechnung
Wer mit Karte zahlt, bekommt vom Kartenterminal oft einen eigenen Beleg: den Kundenbeleg, während der Händlerbeleg im Geschäft bleibt. Beide belegen die Kartenzahlung, sind aber weder Kassenbon im Sinne der Kassensicherungsverordnung noch eine Rechnung. Der Kassenbon mit Transaktionsnummer kommt aus der Kasse, die Rechnung aus Ihrer Rechnungsstellung. Den Terminalbeleg brauchen Sie vor allem für den Abgleich mit dem Tagesabschluss, wie ihn der Hilfe-Beitrag Kassenschnitt und Tagesabschluss beschreibt.
Warum ist die Rechnungsnummer auch auf dem Bon sinnvoll?
Auch wenn sie nicht zwingend ist, bringt die Rechnungsnummer auf dem Kassenbon viele Vorteile:
- Eindeutigkeit: Jeder Beleg ist eindeutig zu identifizieren und kann problemlos zugeordnet werden
- Nachverfolgung: Erleichtert die Dokumentation für Betriebsprüfer und Finanzbehörden
- Digitalisierung: Notwendig für reibungslose elektronische Abrechnung und Kassenbuchführung
- Interne Prozesse: Rechnungen lassen sich schneller ablegen, filtern und wiederfinden
- Sicherheit: Reduziert das Risiko von Verwechslungen und Dopplungen bei der Belegerstellung
Wie sieht eine korrekte Nummerierung aus?
Eine gültige Rechnungsnummer ist fortlaufend, darf nicht doppelt vergeben werden und muss eindeutig sein. Gängige Formate sind zum Beispiel:
- RE-2024-0001
- K-2024-05-123
- FP-HN01-4567
Dabei kann die Zusammensetzung der Rechnungsnummer frei gestaltet werden, solange sie nachvollziehbar bleibt. Beliebt sind Kombinationen aus Jahr, Filialnummer, Kundennummer und laufender Nummer. Wichtig ist: Die Nummerierung muss lückenlos erfolgen und darf keine Lücken oder Dopplungen enthalten. Digitale Kassensysteme und digitales Belegmanagement bieten hier sichere Möglichkeiten, um die Vergabe zu automatisieren und Fehler zu vermeiden.
Häufige Fehler vermeiden
Vermeiden Sie diese typischen Probleme bei der Vergabe von Rechnungsnummern:
- Verwendung von Sonderzeichen (besser: alphanumerisch bleiben)
- Manuelle Nummernvergabe ohne nachvollziehbares System
- Wiederverwendung alter Nummern aus Vorjahren
- Unterschiedliche Systeme ohne Synchronisierung (z. B. Kasse vs. Online-Shop)
- Kein Back-up oder Export der laufenden Nummern bei Systemausfällen
Tipp: Legen Sie frühzeitig ein einheitliches Nummerierungssystem für alle Verkaufskanäle fest, online wie offline.
Fazit: Kleine Nummer, große Wirkung
Wer als Unternehmer auf eine strukturierte Abwicklung von Zahlungen achtet, sollte beide Nummern korrekt kennen und verwenden. Moderne Kassensysteme sorgen dafür, dass Transaktionsnummern automatisch vergeben und Belege manipulationssicher gespeichert werden. Eine zusätzliche Rechnungsnummer ist bei Rechnungen über 250 € Pflicht, darunter ein Qualitätsmerkmal.
Moderne Kassensysteme wie die von Future Payments erstellen Rechnungsnummern automatisch, sicher und gesetzeskonform. Damit reduzieren Sie Aufwand, vermeiden Fehler und steigern die Effizienz Ihrer täglichen Abrechnung.
Jetzt informieren: Unsere smarten EC-Terminals mieten. Stationäre Terminals gibt es ab 12,50 EUR pro Monat, mobile Geräte ab 16,95 EUR pro Monat (Stand: September 2026).
Häufige Fragen zu Rechnungsnummer und Kassenbon
Muss ein Kassenbon eine Rechnungsnummer haben?
Nein, bei Kleinbetragsrechnungen bis einschließlich 250 Euro brutto ist eine Rechnungsnummer nach § 14 UStG nicht zwingend vorgeschrieben. Verpflichtend ist stattdessen die Beleg- bzw. Transaktionsnummer nach der Kassensicherungsverordnung, eine zusätzliche Rechnungsnummer wird aber empfohlen.
Ab welchem Betrag braucht eine Rechnung eine Rechnungsnummer?
Sobald der Bruttobetrag 250 Euro übersteigt, gilt ein Beleg nicht mehr als Kleinbetragsrechnung und benötigt zwingend eine fortlaufende Rechnungsnummer gemäß § 14 UStG. Unterhalb dieser Grenze reichen die vereinfachten Pflichtangaben nach § 33 UStDV.
Was ist der Unterschied zwischen Rechnungsnummer und Belegnummer?
Die Rechnungsnummer identifiziert eine steuerlich relevante Rechnung über 250 Euro nach § 14 UStG, während die Belegnummer bzw. Transaktionsnummer jeden Kassenvorgang unabhängig vom Betrag kennzeichnet und laut Kassensicherungsverordnung Pflicht ist.
Wo finde ich die Transaktionsnummer auf dem Kassenbon?
Eine feste Position schreibt das Kassengesetz nicht vor, je nach Kassensystem erscheint die Nummer als "TRX-Nummer", "Belegnummer", "Transaktion" oder "Cash Code". Welche Bezeichnung und Platzierung verwendet wird, hängt vom jeweiligen Kassensystem ab.
Was passiert, wenn die Rechnungsnummer fehlt oder doppelt vergeben wird?
Fehlt die Rechnungsnummer bei Rechnungen über 250 Euro oder wird sie doppelt vergeben, drohen organisatorische Probleme und steuerrechtliche Konsequenzen, insbesondere bei Betriebsprüfungen. Digitale Kassensysteme mit automatischer Nummernvergabe helfen, solche Fehler von vornherein zu vermeiden.
Quellen
- Bundesamt für Justiz: § 14 UStG: Ausstellung von Rechnungen, abgerufen am 14. September 2026.
- Bundesamt für Justiz: § 33 UStDV: Rechnungen über Kleinbeträge, abgerufen am 14. September 2026.
- Bundesamt für Justiz: § 6 KassenSichV: Anforderungen an einen Beleg, abgerufen am 14. September 2026.
- Bundesministerium der Finanzen: FAQ zur Belegausgabepflicht, abgerufen am 14. September 2026.