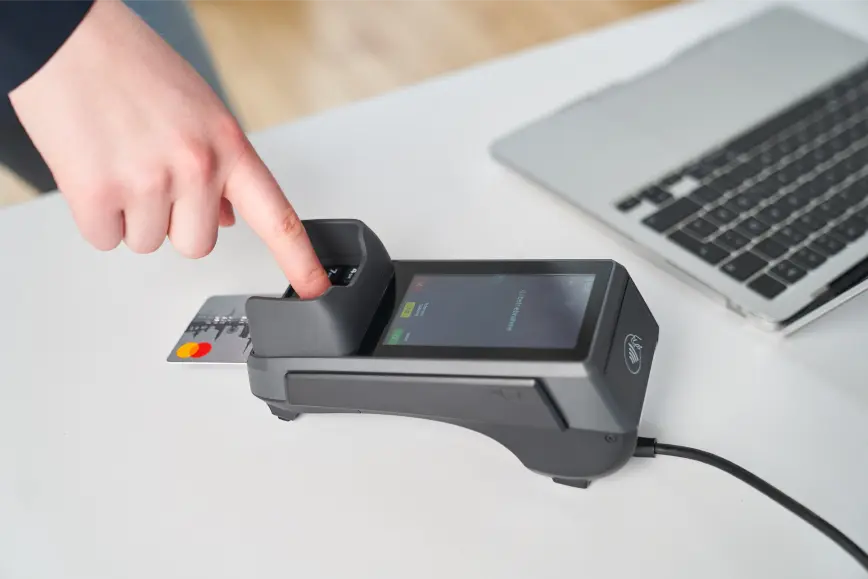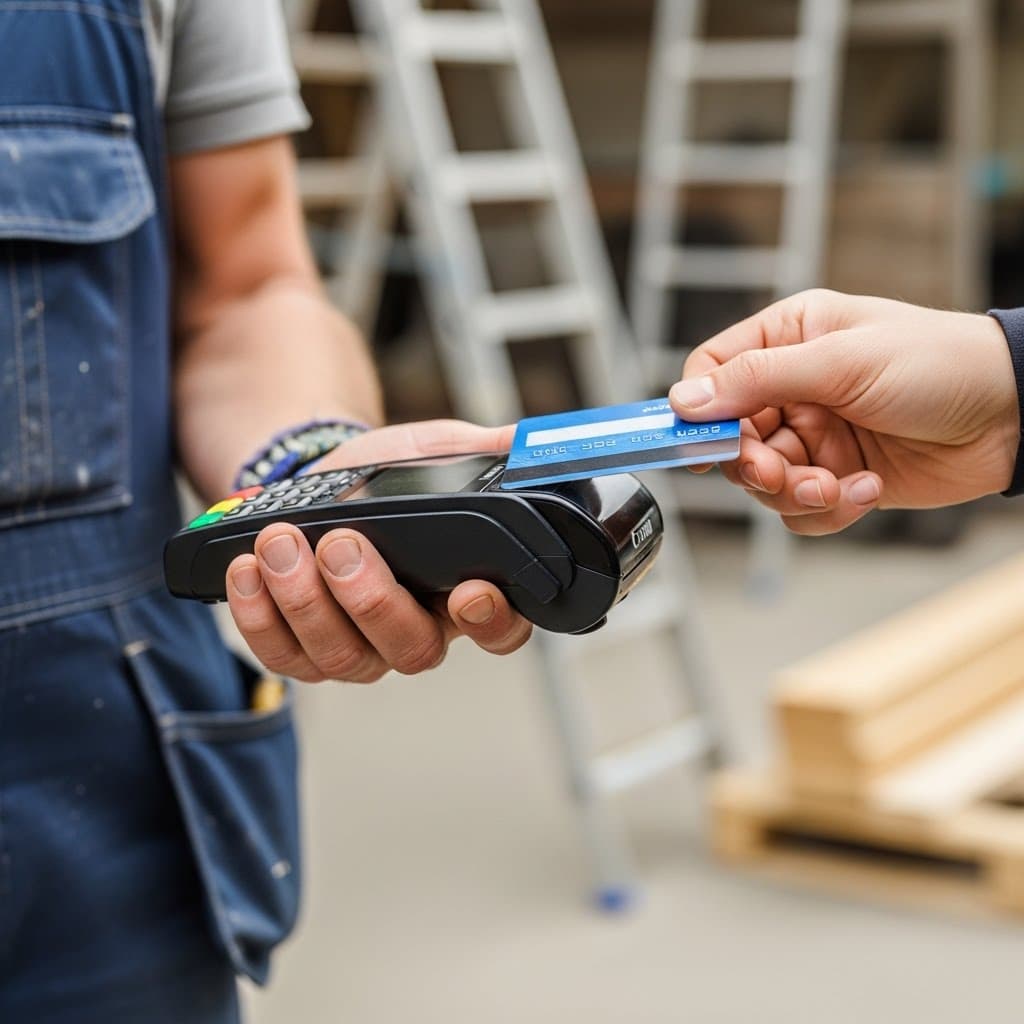
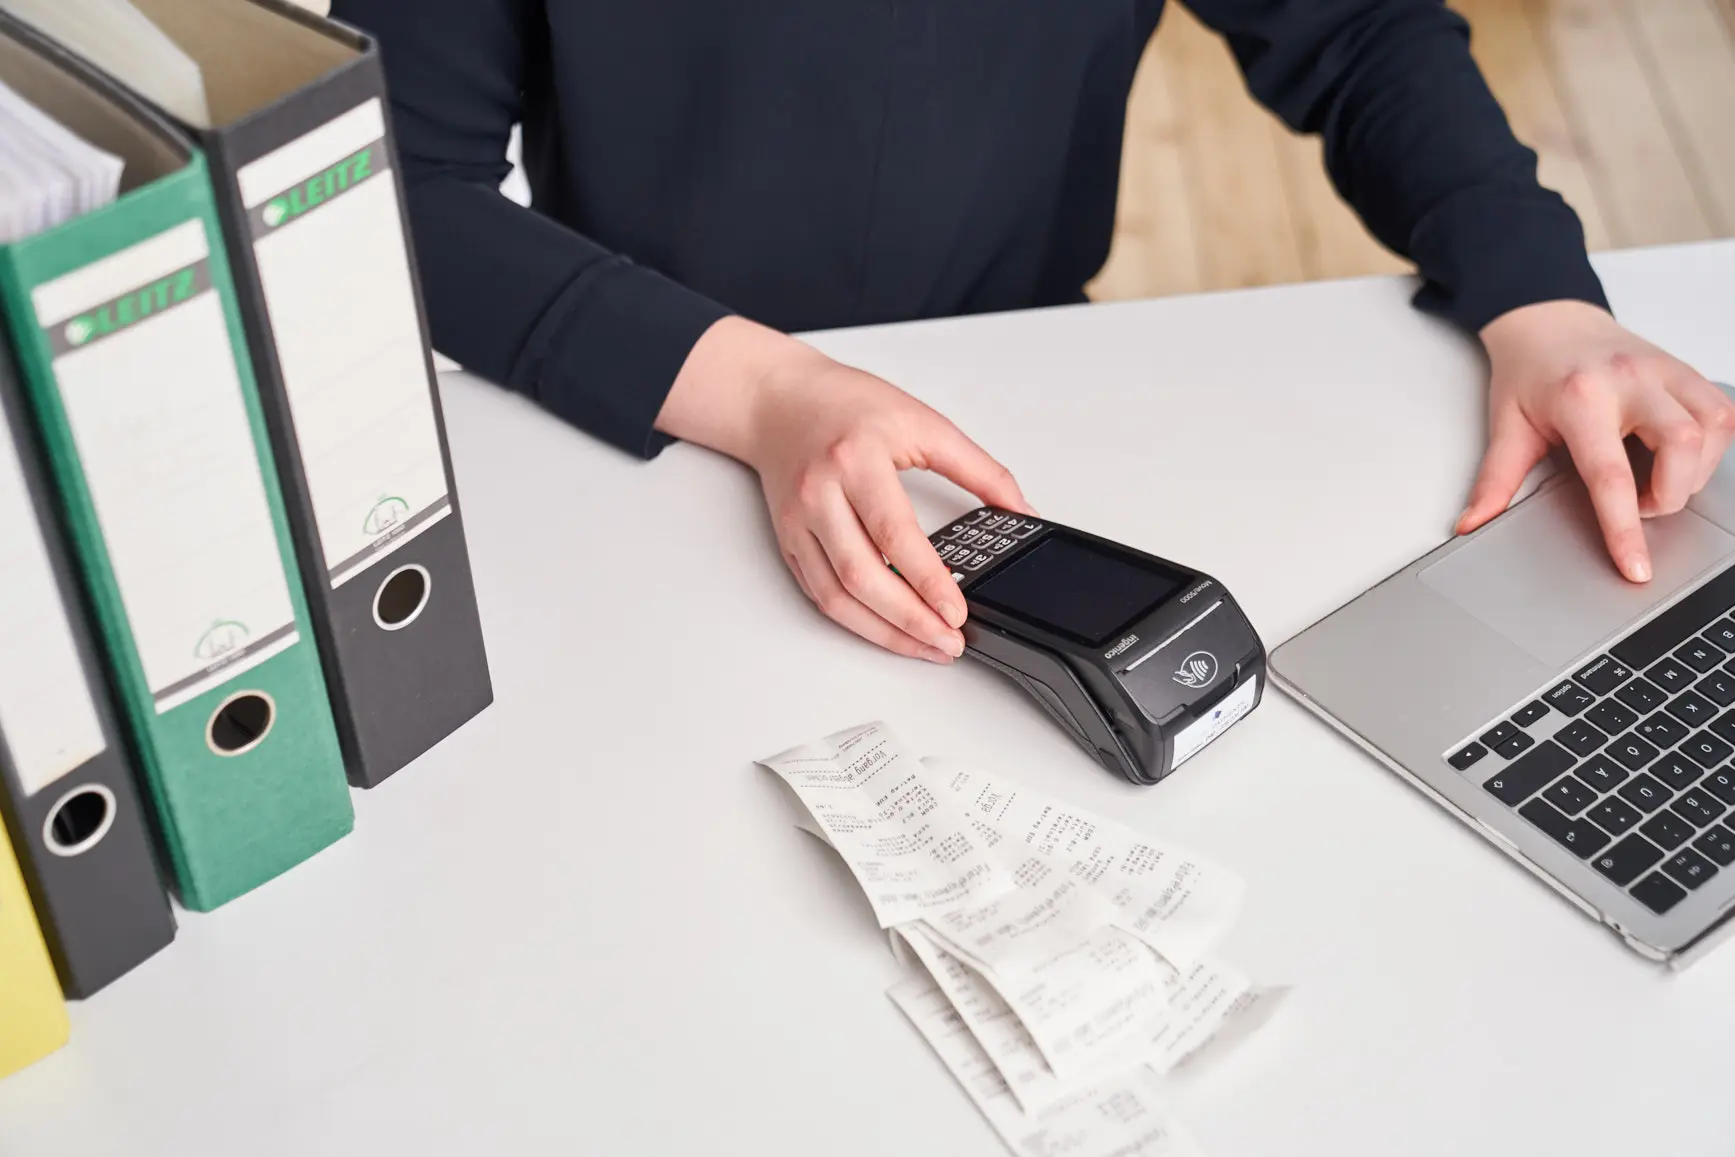
Bei der Kartenzahlung bezahlt Ihr Kunde mit girocard, Debit- oder Kreditkarte oder mit dem Smartphone an Ihrem Terminal. Seine Bank gibt die Zahlung in wenigen Sekunden frei, nach dem Tagesabschluss wird der Betrag abzüglich Gebühr auf Ihr Geschäftskonto überwiesen. Sie brauchen dafür ein Terminal und einen Vertrag mit einem Zahlungsdienstleister. Bei Future Payments beginnt das bei 12,50 € im Monat für ein stationäres Terminal, dazu kommen 0,24 % je girocard-Zahlung (Stand September 2026).
Dieser Ratgeber ist der Überblick. Zu jedem Teilthema führt ein Link zum ausführlichen Artikel: zu den Gebühren im Detail, zur geplanten Pflicht, zu den Gerätetypen und zum Start mit dem eigenen Terminal.
Was ist Kartenzahlung?
Kartenzahlung ist jede Zahlung, bei der der Kunde statt Bargeld eine Zahlungskarte einsetzt: gesteckt mit Chip und PIN, kontaktlos per NFC oder als digitale Karte im Smartphone. Das Geld fließt nicht über die Kasse, sondern vom Konto des Kunden über das Kartensystem auf Ihr Geschäftskonto.
Im stationären Handel ist die Karte heute das wichtigste Zahlungsmittel. 2025 lag ihr Anteil am Umsatz im Einzelhandel bei 65,1 %, Bargeld kam auf 32,3 % (EHI Retail Institute). Die girocard allein wurde 2025 rund 8,3 Milliarden Mal eingesetzt (girocard, Jahreszahlen 2025). Über alle Alltagszahlungen hinweg wurde 2025 laut Deutscher Bundesbank erstmals häufiger bargeldlos (55 %) als bar (45 %) bezahlt (Bundesbank, Zahlungsverhalten in Deutschland 2025). Was das für Händler und Kunden bringt, zeigt Vorteile bargeldloser Zahlung. Alle Kennzahlen mit Quelle stehen unter Kartenzahlung in Deutschland: Zahlen und Statistiken, die Entwicklung seit 2012 unter Kartenzahlung: Entwicklung in Deutschland.
Wie funktioniert eine Kartenzahlung?
Für Ihren Kunden dauert eine Kartenzahlung zwei Sekunden. Im Hintergrund laufen fünf Schritte:
- Betrag eingeben. Sie tippen den Betrag ins Terminal, oder Ihr Kassensystem übergibt ihn automatisch. Wie die Verbindung zur Kasse funktioniert, erklärt Kassensystem mit Kartenzahlung verbinden.
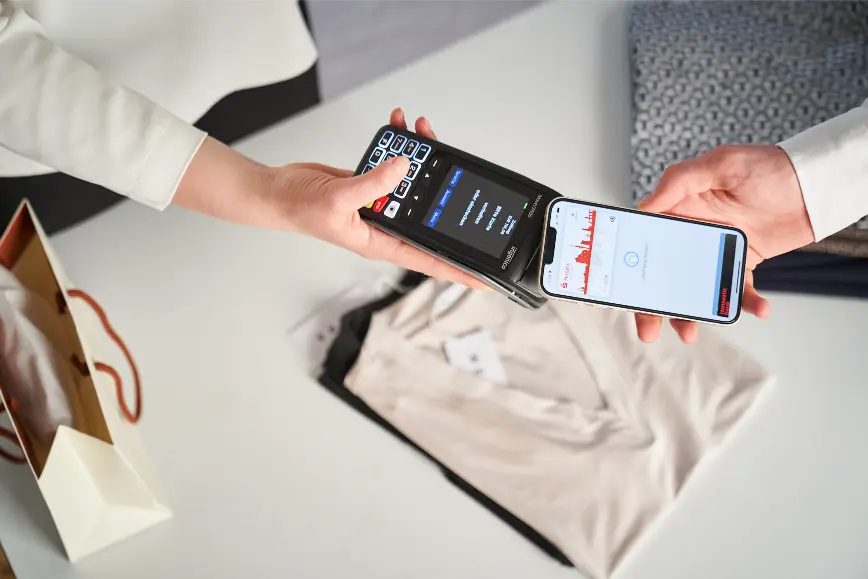
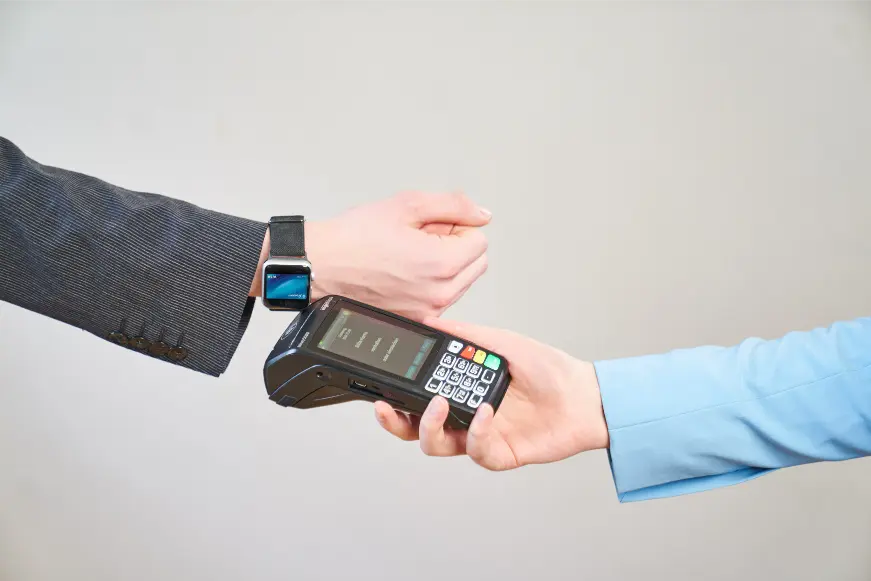
- Karte vorhalten. Der Kunde hält Karte oder Smartphone an das Terminal oder steckt die Karte ein. Kontaktlose Zahlungen bis 50 € gehen in der Regel ohne PIN. Darüber verlangt die Bank die PIN, und spätestens nach fünf kontaktlosen Zahlungen in Folge oder 150 € Summe ebenfalls. So regelt es die EU-Vorgabe zur starken Kundenauthentifizierung (Delegierte Verordnung (EU) 2018/389, Art. 11).
- Anfrage verschlüsselt senden. Das Terminal schickt die Zahlungsanfrage verschlüsselt an den Netzbetreiber. Der leitet sie an das Kartensystem und die Bank des Kunden weiter.
- Freigabe durch die Bank. Die Bank prüft Deckung, Verfügungsrahmen und Sperrstatus und gibt die Zahlung frei oder lehnt sie ab. Das Terminal zeigt das Ergebnis und druckt auf Wunsch einen Beleg.
- Tagesabschluss und Gutschrift. Mit dem Kassenschnitt am Terminal reichen Sie die Umsätze des Tages ein. Der Zahlungsdienstleister überweist sie gesammelt auf Ihr Geschäftskonto, die Transaktionsgebühren behält er vorher ein.
Kontaktlos ist dabei längst der Normalfall: Im Dezember 2025 liefen 88,5 % aller girocard-Zahlungen kontaktlos (girocard, Jahreszahlen 2025). Ein Terminal ohne NFC ist heute nicht mehr sinnvoll. Mehr dazu unter Kontaktloses Bezahlen.
Lieber persönlich?
Wir rufen Sie zurück, kostenlos und unverbindlich.
Welche Karten und Zahlungsarten gibt es?
An einem aktuellen Terminal nehmen Sie mit einem Gerät alle gängigen Zahlungsarten an. Für Sie unterscheiden sie sich vor allem im Preis:
| Zahlungsart | Was dahintersteckt | Gebühr bei Future Payments |
|---|---|---|
| girocard | Deutsche Debitkarte zum Girokonto, oft noch „EC-Karte“ genannt | 0,24 % |
| Visa / Mastercard (Debit und Kredit) | Internationale Karten, Debitkarten buchen sofort vom Konto ab, Kreditkarten gesammelt einmal im Monat | 0,89 % |
| American Express | Kreditkarte aus eigenem Kartensystem | 1,5 % |
| Apple Pay, Google Pay, Samsung Pay | Digitale Kopie einer echten Karte im Smartphone | Satz der hinterlegten Karte |
Mindestgebühr: 0,04 € je Zahlung. Firmenkarten kosten 1,30 % Aufschlag auf den Kartensatz. Stand September 2026.
girocard ist für Händler die günstigste Karte und mit 40,5 % Umsatzanteil im Einzelhandel die wichtigste (EHI). Der Unterschied zwischen girocard, „EC-Karte“ und Debitkarte ist in Girocard, EC-Karte, Debitkarte erklärt.
Internationale Debitkarten von Visa und Mastercard legen zu. Viele Banken geben sie heute statt oder zusätzlich zur girocard aus, weil die Auslandsfunktion Maestro für neue Karten seit Juli 2023 nicht mehr vergeben wird (Verbraucherzentrale). Für Sie ist das ein Kostenthema, denn sie werden teurer abgerechnet als die girocard. Den Unterschied zur Kreditkarte zeigt Debitkarte oder Kreditkarte.
Mobile Zahlungen sind keine eigene Zahlungsart. Apple Pay und Google Pay nutzen die Karte, die der Kunde im Wallet hinterlegt hat, und Sie zahlen deren Satz. Fast jede fünfte unbare Zahlung an der Ladenkasse lief 2025 schon über das Smartphone (EHI). Wie Sie Apple Pay annehmen, erklärt Apple Pay für Unternehmen, die Sonderfall-Lösung von PayPal steht unter Mit PayPal im Geschäft bezahlen.
Was kostet Kartenzahlung den Händler?
Kartenzahlung kostet Händler eine feste Miete für das Terminal und eine prozentuale Gebühr auf jede Zahlung. Bei Future Payments sind das ab 12,50 € im Monat plus 0,24 % je girocard-Zahlung. Eine Einrichtungsgebühr gibt es nicht. Einmalig fallen 9,95 € Versand oder wahlweise 24,95 € für die Installation vor Ort an.
| Kostenbaustein | Future Payments |
|---|---|
| Stationäres Terminal | ab 12,50 € im Monat |
| Mobiles Terminal | ab 16,95 € im Monat |
| girocard | 0,24 % je Zahlung |
| Visa / Mastercard | 0,89 % je Zahlung |
| American Express | 1,5 % je Zahlung |
| Mindestgebühr | 0,04 € je Zahlung |
| Laufzeit | 24 Monate, monatlich kündbar gegen 5,00 € je Gerät und Monat |
Rechenbeispiel Einzelhandel: Ein Laden nimmt im Monat 6.000 € per Karte ein, durchschnittlich 40 € je Einkauf. 80 % zahlen mit girocard, 20 % mit Visa oder Mastercard.
- Terminalmiete stationär: 12,50 €
- girocard: 4.800 € × 0,24 % = 11,52 €
- Visa / Mastercard: 1.200 € × 0,89 % = 10,68 €
- Summe: 34,70 € im Monat, rund 0,58 % des Kartenumsatzes
Bei kleinen Beträgen verschiebt sich die Rechnung: Unter 16,67 € greift bei der girocard die Mindestgebühr von 0,04 €. Für Bäckereien, Kioske oder Cafés mit vielen kleinen Bons lohnt es sich deshalb, die eigenen Durchschnittsbeträge einzusetzen. Unser Kostencheck rechnet das mit Ihren Zahlen.
Unverbindliche Beispielrechnung auf Grundlage der genannten Annahmen, kein Angebot und keine Preiszusage. Verbindlich ist allein Ihr individuelles Angebot.
Dass die girocard dabei der günstigste Weg ist, bestätigt auch die Deutsche Bundesbank: Laut ihrer Studie sind Bargeld und girocard für den Einzelhandel die günstigsten Zahlungsmittel, internationale Debit- und Kreditkarten kosten mehr (Bundesbank, Kosten von Zahlungsmitteln im Einzelhandel).
Wie sich jede einzelne Gebühr zusammensetzt, steht in Kartenzahlung Kosten für Händler. Wer die Gebühr trägt und ob Sie sie an Kunden weitergeben dürfen, klärt Wer zahlt die Gebühren bei Kartenzahlung?. Speziell zu Kreditkarten gibt es Kreditkartengebühren für Händler, Sparpotenzial zeigt Kartenzahlung Gebühren senken. Haben Sie schon einen Vertrag, prüft unser Gebührencheck Ihre aktuelle Abrechnung.
Ist Kartenzahlung Pflicht?
Heute nicht. In Deutschland gibt es keine gesetzliche Pflicht, Kartenzahlung anzubieten (Stand Oktober 2026). Laut Eckpunkten des Bundesfinanzministeriums vom 11. September 2026 (AHGZ) soll ab 2027 jedes Unternehmen mit Geschäft vor Ort neben Bargeld mindestens eine digitale Zahlungsart anbieten. Ein Gesetzentwurf liegt noch nicht vor, Stichtag und Sanktionen sind offen.
Schon heute verbindlich ist das Aufschlagsverbot: Für girocard-, Visa- und Mastercard-Zahlungen von Verbrauchern dürfen Sie nach § 270a BGB kein zusätzliches Entgelt verlangen. Zeitplan, Gastronomie und die Frage, welche Verfahren als europäisch gelten, behandelt Kartenzahlung Pflicht ab 2027?.
Was brauchen Händler, um Kartenzahlung anzubieten?
Drei Dinge:
- ein Kartenterminal, stationär, mobil oder als App auf dem Smartphone,
- ein Geschäftskonto, auf das die Umsätze fließen, in der Regel Ihr bestehendes Firmenkonto,
- einen Vertrag mit einem Zahlungsdienstleister, der Freigabe, Abrechnung und Auszahlung übernimmt.
Bei Future Payments kommt das Terminal vorkonfiguriert, die meisten Betriebe kassieren innerhalb von 48 Stunden per Karte. Den Ablauf Schritt für Schritt, mit Praxisbeispielen nach Branche, zeigt Kartenzahlung anbieten: Voraussetzungen, Kosten und Ablauf. Worauf es bei der Wahl des Dienstleisters ankommt, steht in Zahlungsdienstleister: Aufgaben, Kosten und Vergleich.
Welches Gerät passt?
Das richtige Gerät hängt davon ab, wo Sie kassieren:
| Einsatz | Gerät | Typischer Betrieb |
|---|---|---|
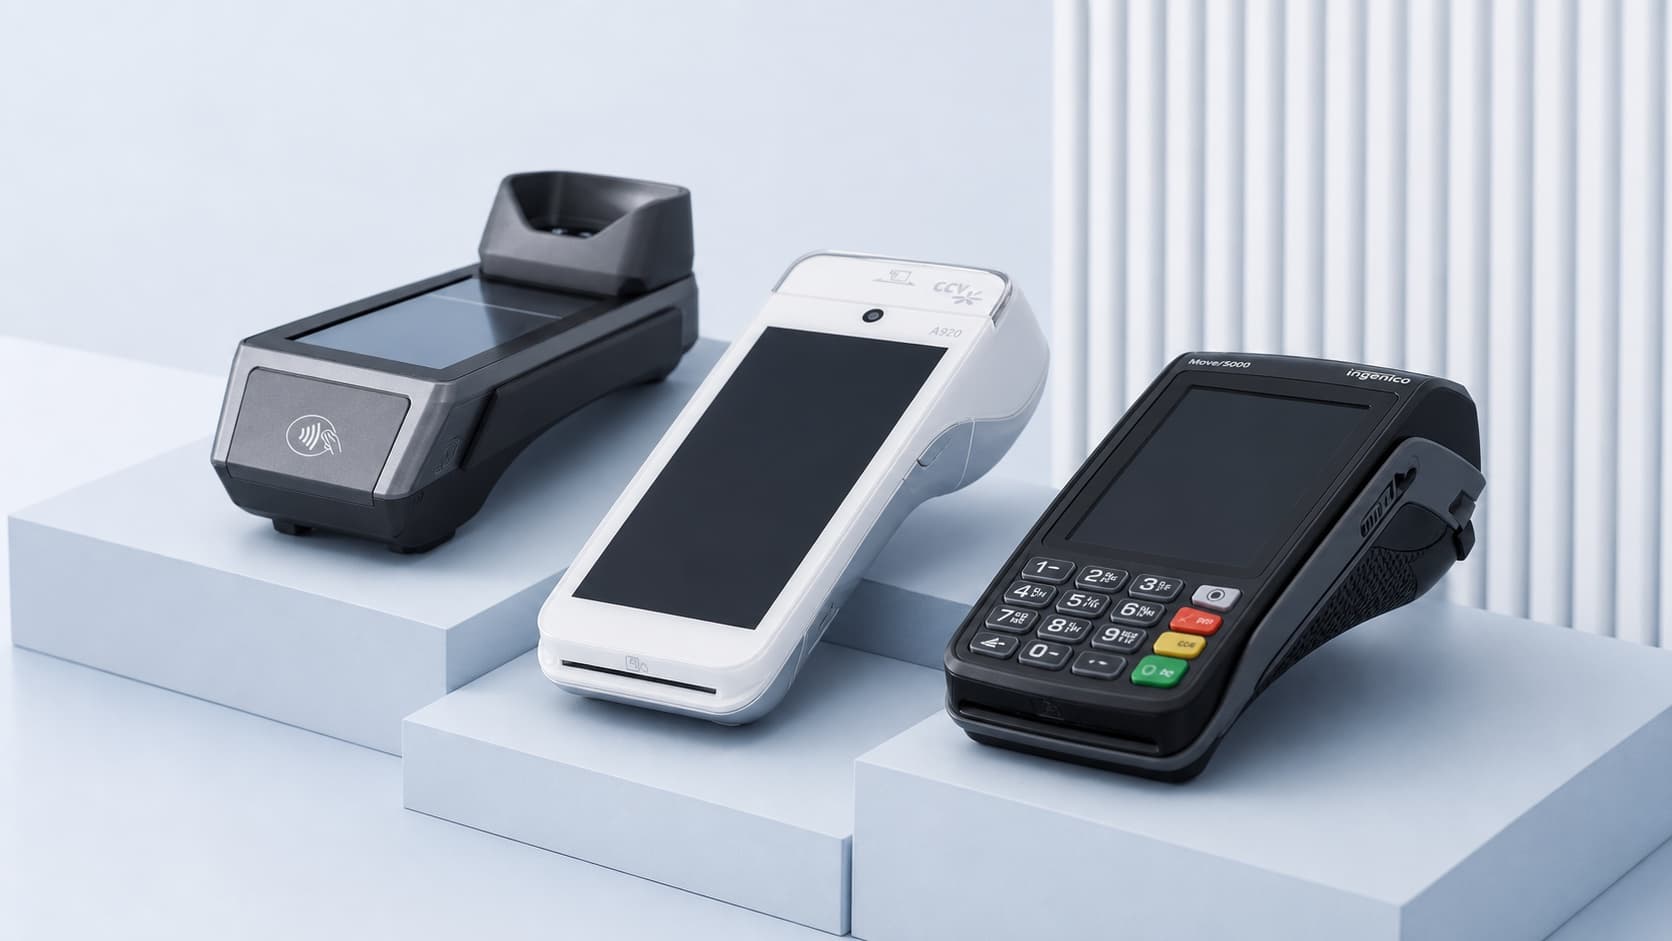
| Fester Kassenplatz | Stationäres EC-Terminal, per LAN oder WLAN, auf Wunsch an die Kasse angebunden | Einzelhandel, Praxis, Apotheke |
| Am Tisch oder beim Kunden | Mobiles Kartenlesegerät mit WLAN und 4G | Gastronomie, Handwerk, Markt, Hausbesuche |
| Wenige Zahlungen, kleines Budget | SoftPOS: Kartenzahlung per App auf dem Smartphone | Kleingewerbe, Nebenerwerb |
| Ohne Personal an der Kasse | Self-Service- und unbediente Terminals | Bestell-Kiosk, Verkaufsautomat, Waschanlage |
Einen Vergleich der Modelle mit Testkriterien bietet der EC-Terminal Vergleich. Ob Kauf oder Miete günstiger ist, rechnet Kartenlesegerät kaufen oder mieten durch, die Gerätepreise im Überblick stehen unter Was kostet ein Kartenlesegerät?. Alle Geräte, die wir vermieten, finden Sie auf der Übersicht Kartenlesegeräte.
Kartenzahlung nach Branche
Jede Branche kassiert anders. Ein paar Beispiele:
- Gastronomie: mobil am Tisch, mit Trinkgeld-Abfrage am Gerät. Siehe Kartenzahlung in der Gastronomie.
- Einzelhandel: stationär an der Kasse, oft mit Kassenanbindung. Siehe Kartenzahlung für den Einzelhandel.
- Arztpraxen: für IGeL-Leistungen und Privatrechnungen am Empfang. Siehe Kartenzahlung für Arztpraxen.
- Handwerk: mobil beim Kunden, direkt nach dem Auftrag. Siehe Kartenzahlung für Handwerker.
- Hotels: Kaution per Karte beim Check-in, schneller Check-out. Siehe Kartenzahlung für Hotels.
- Taxi: mobil im Fahrzeug, in einzelnen Kommunen über die Taxiordnung vorgeschrieben. Siehe Kartenzahlung im Taxi.
Alle über 30 Branchen stehen in der Branchenübersicht.
Wenn die Kartenzahlung nicht funktioniert
Fällt die Kartenzahlung aus, liegt die Ursache meist an einer von drei Stellen: an der Verbindung des Terminals, an der einzelnen Karte oder an einer Störung beim Netzbetreiber. So grenzen Sie es ein:
- Betrifft es alle Karten oder nur eine? Lehnt das Terminal nur eine Karte ab, liegt es fast immer an der Karte oder am Limit des Kunden. Den Grund zeigt der Fehlercode, erklärt unter Fehlercodes am EC-Terminal.
- Hat das Terminal Verbindung? WLAN, LAN-Kabel oder Mobilfunk prüfen, Gerät neu starten. Die häufigsten Fälle und ihre Lösung beschreibt EC-Terminal Probleme.
- Gibt es eine größere Störung? Ob gerade ein Netzbetreiber oder ein Kartensystem gestört ist, zeigt unsere Seite Aktuelle Störungen bei der Kartenzahlung.
Kunden von Future Payments erreichen unseren Support in Hamburg unter 040 226 226 100.
Häufige Fragen zur Kartenzahlung
Warum gibt es Kartenzahlung oft erst ab 10 €?
Weil viele Händler die feste Mindestgebühr je Zahlung scheuen. Gesetzlich ist ein Mindestbetrag nicht geregelt, § 270a BGB verbietet nur Aufschläge. Die Akzeptanzverträge der Kartenorganisationen schließen Mindestbeträge aber üblicherweise aus. Mit der geplanten Pflicht ab 2027 passt ein Mindestbetrag ohnehin nicht zusammen. Mehr dazu im Abschnitt „Ist Kartenzahlung Pflicht?“ weiter oben.
Kann man 5.000 € mit der EC-Karte bezahlen?
Technisch ja, wenn das Konto gedeckt ist und der Verfügungsrahmen reicht. Diesen Rahmen legt die Bank des Kunden fest, nicht der Händler. Für einmalige große Beträge kann der Kunde ihn bei seiner Bank vorübergehend erhöhen lassen. Lehnt das Terminal ab, zeigt der Fehlercode, ob das Limit der Grund war.
Was ist der Nachfolger der EC-Karte?
Die girocard bleibt (girocard, Pressemitteilung vom 1. Juni 2023). Weg fällt die Zusatzfunktion Maestro, mit der die Karte im Ausland funktionierte: Neue Karten bekommen sie seit Juli 2023 nicht mehr, bereits ausgegebene bleiben bis zu ihrem Ablaufdatum gültig, die letzten bis Ende 2027. An ihre Stelle treten Visa Debit und Debit Mastercard, entweder als zweite Funktion auf der girocard oder als eigene Karte (Verbraucherzentrale). Für Ihr Terminal ändert sich nichts, es nimmt beide an.
Kann ich Trinkgeld per Karte annehmen?
Ja. Viele Terminals fragen das Trinkgeld vor der Zahlung ab, der Gast wählt einen Betrag oder Prozentsatz. Wie Sie das einstellen und warum es den Umsatz Ihres Teams erhöht, erklärt Trinkgeld bei Kartenzahlung.
Kann ich Kartenzahlung mit dem Handy annehmen?
Ja, mit SoftPOS. Eine App macht ein NFC-fähiges Android-Smartphone oder iPhone zum Kartenterminal, der Kunde hält seine Karte an Ihr Gerät. Das eignet sich für wenige Zahlungen und mobile Einsätze. Wie es funktioniert und wo die Grenzen liegen, zeigt Handy als Kartenlesegerät.
Wann ist das Geld auf meinem Konto?
Nach dem Tagesabschluss reicht das Terminal die Umsätze ein, der Zahlungsdienstleister überweist sie gesammelt auf Ihr Geschäftskonto. Die Gebühren sind dann schon abgezogen. Eine Monatsabrechnung listet jede Zahlung mit ihrer Gebühr auf.
Quellen
- EHI Retail Institute e. V.: Zahlungssysteme im Einzelhandel 2026, Datenjahr 2025, abgerufen am 14. September 2026.
- girocard / Euro Kartensysteme GmbH: Jahreszahlen 2025, Erhebungsjahr 2025, abgerufen am 14. September 2026.
- Bundesministerium der Justiz: § 270a BGB, Vereinbarungen über Entgelte für die Nutzung bargeldloser Zahlungsmittel, abgerufen am 6. Oktober 2026.
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025, Erhebungsjahr 2025, abgerufen am 6. Oktober 2026.
- Deutsche Bundesbank: Zahlungen mit Bargeld und Girocard für Einzelhandel am günstigsten, abgerufen am 6. Oktober 2026.
- Europäische Union: Delegierte Verordnung (EU) 2018/389, Art. 11 (kontaktlose Zahlungen), abgerufen am 6. Oktober 2026.
- Verbraucherzentrale: Keine Maestro-Funktion mehr für Girokarten, abgerufen am 6. Oktober 2026.
- girocard / Euro Kartensysteme GmbH: Nach Maestro-Aus: girocard ist und bleibt bevorzugtes Zahlungssystem, abgerufen am 6. Oktober 2026.
- AHGZ: Bundesfinanzministerium: Jetzt kommt die Kartenzahlungspflicht, abgerufen am 6. Oktober 2026.
- Konditionen Future Payments: Stand September 2026.