Girocard und EC-Karte: Zwei Begriffe, eine Bedeutung?
In Deutschland sind zwei Begriffe besonders bekannt, wenn es um bargeldlose Zahlungen geht: Girocard und EC-Karte. Doch gibt es tatsächlich Unterschiede oder handelt es sich lediglich um eine Umbenennung? Die Antwort ist einfach: Die Girocard ist der offizielle Nachfolger der EC-Karte. Trotz dieser Änderung wird der Begriff EC-Karte noch häufig genutzt, obwohl er offiziell nicht mehr existiert.
Trinkgeld bei Kartenzahlung wird immer häufiger digital abgewickelt, was mit der steigenden Nutzung von Girocards und anderen bargeldlosen Zahlungsmethoden zusammenhängt.
Die Geschichte des Electronic-Cash-Verfahrens
Die EC-Karte wurde in den 1970er Jahren als Teil des Eurocheque-Verfahrens eingeführt. Sie ermöglichte bargeldloses Bezahlen sowie das Abheben von Geld. In den 1990er Jahren wurde sie durch das electronic cash-Verfahren erweitert, das durch den Einsatz von Magnetstreifen und PIN das Bezahlen in Geschäften erleichterte.
Während die EC-Karte in Deutschland weit verbreitet war, gab es außerhalb Europas Einschränkungen bei der Nutzung. Zudem waren Magnetstreifen anfällig für Betrug und Manipulation. Deshalb wurde das System modernisiert.
Die Einführung der Girocard als Nachfolger der EC-Karte
Im Jahr 2007 wurde die EC-Karte offiziell durch die Girocard ersetzt. Ziel war es, ein einheitliches Zahlungssystem in Deutschland zu schaffen und den bargeldlosen Zahlungsverkehr in der EU zu vereinfachen. Die Hauptfunktionen blieben gleich:
- Bargeld abheben an Geldautomaten
- Bargeldlos bezahlen in Geschäften
- Direkte Abbuchung vom Girokonto
Trotz dieser Änderung blieb die Bezeichnung EC-Karte in der Alltagssprache erhalten. Viele Verbraucher und Händler nutzen sie nach wie vor.
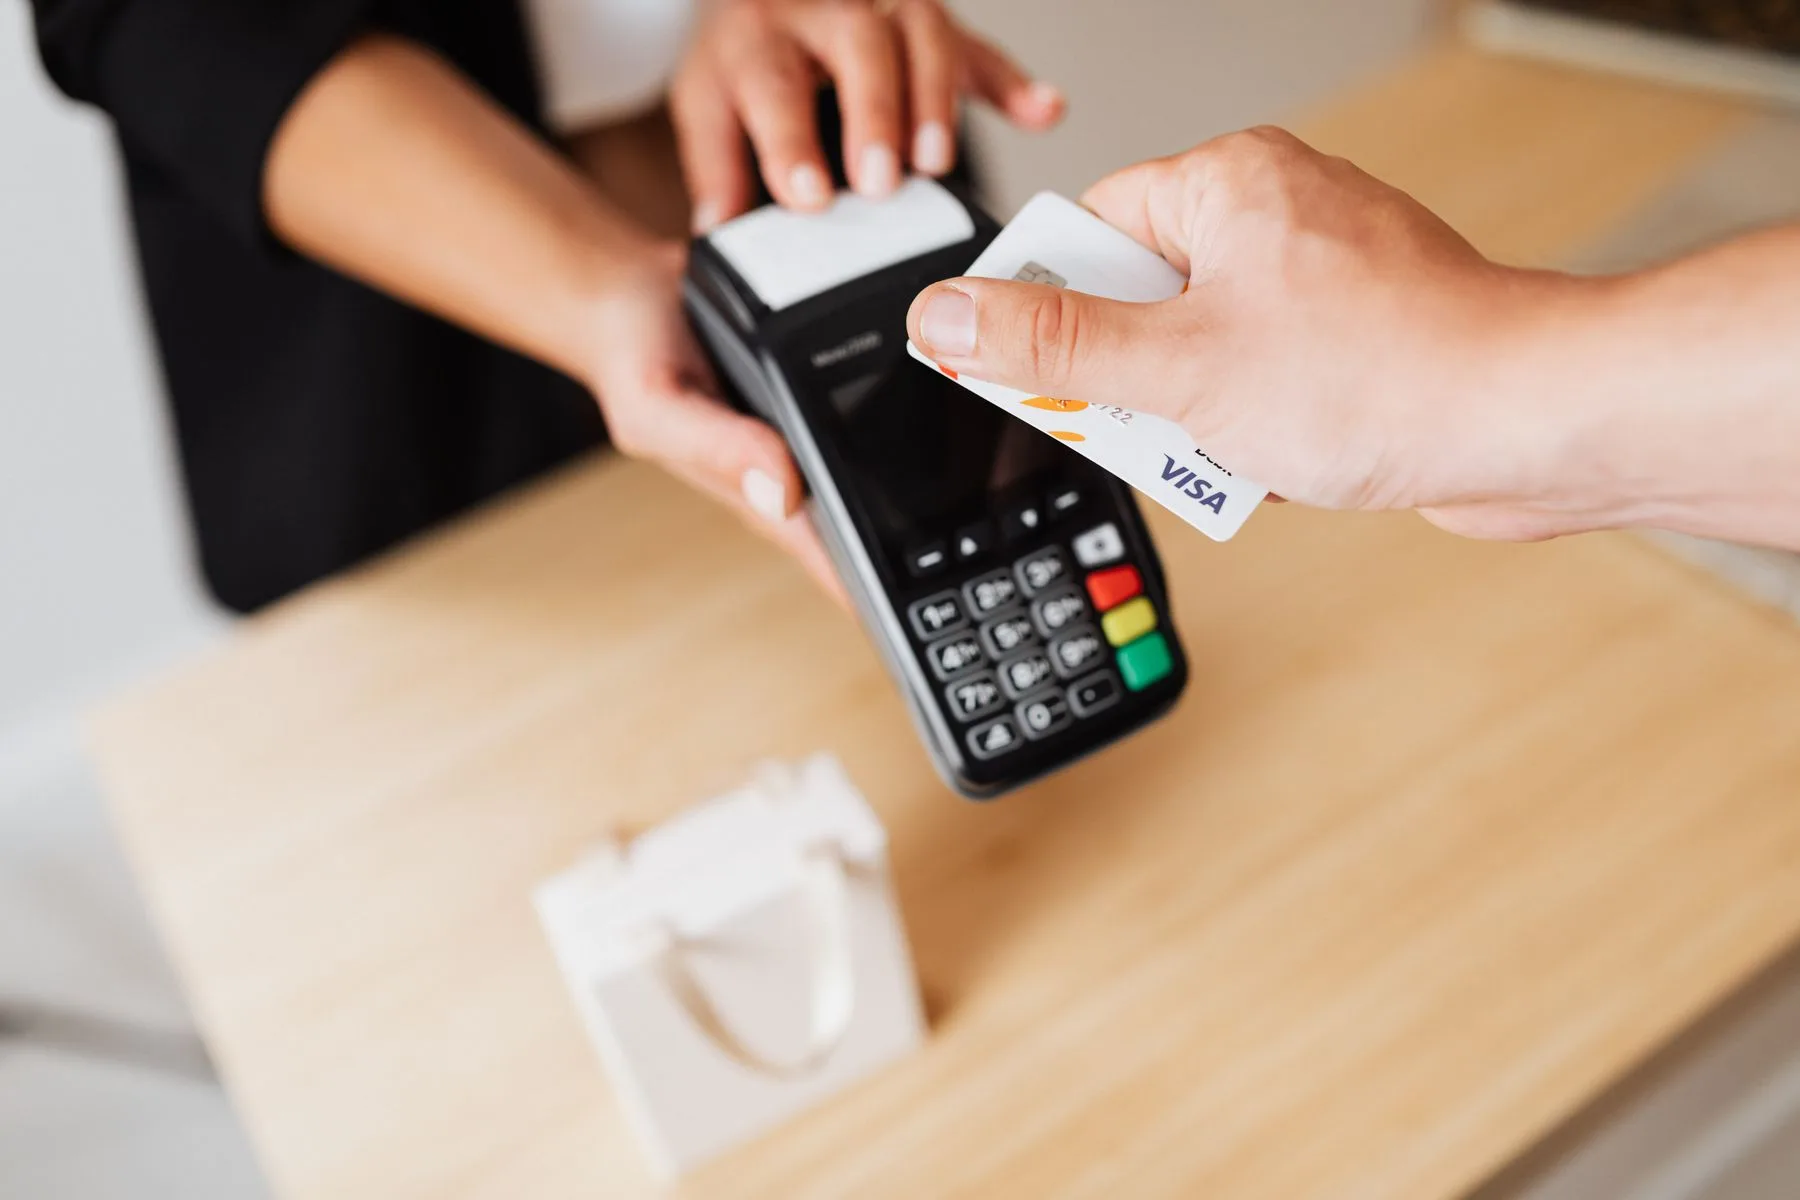
Kontaktloses Bezahlen zeigt, dass die Girocard zunehmend für kontaktlose Zahlungen genutzt wird, was die Nutzung noch komfortabler macht.
Wichtige Änderungen mit der Girocard
Mit der Einführung der Girocard gab es einige wesentliche Neuerungen:
- Chip statt Magnetstreifen: Seit 2011 erfolgt die Transaktion nur noch über den Chip, was die Sicherheit erhöht.
- Internationale Akzeptanz: Viele Girocards sind mit Maestro (Mastercard) oder V-Pay (Visa) ausgestattet, sodass sie auch im Ausland nutzbar sind.
- Auslaufen von Maestro: Mastercard gibt seit Juli 2023 keine neuen Maestro-Karten mehr aus; bestehende Karten laufen bis zu ihrem Ablaufdatum weiter. Banken stellen deshalb auf neue Debitkarten um.
Girocard vs. EC-Karte: Gibt es Unterschiede?
Für Verbraucher gibt es keinen funktionalen Unterschied zwischen EC-Karte und Girocard – beide belasten das Girokonto direkt und ermöglichen bargeldloses Bezahlen. Unterschiede gibt es allerdings bei den Zahlungssystemen:
- Girocard: Ein rein deutsches System mit begrenzter Nutzung im Ausland.
- Maestro (Mastercard) & V-Pay (Visa): Ermöglichen weltweite Nutzung, werden jedoch bald durch neue Systeme ersetzt.
- Debitkarten: Banken ersetzen Girocards zunehmend durch neue Debitkarten, die weltweit akzeptiert werden.
Kartenzahlung: Umsatz steigern zeigt, dass Händler durch die Akzeptanz moderner Zahlungssysteme höhere Umsätze erzielen können.
Girocard oder EC-Karte – Welcher Begriff ist korrekt?
Viele Menschen sprechen noch von der EC-Karte, obwohl diese Bezeichnung seit 2007 offiziell nicht mehr existiert. Händler und Banken verwenden weiterhin beide Begriffe, da die Bezeichnung Girocard noch nicht jedem geläufig ist. Letztlich spielt die Bezeichnung keine Rolle – entscheidend ist, dass das bargeldlose Bezahlen problemlos funktioniert.
Kartenzahlung: Kosten für Händler informiert über die Gebühren, die bei der Nutzung von Girocards anfallen können.
Girocard vs. Kreditkarte – Die wichtigsten Unterschiede
Während eine Girocard das Geld direkt vom Girokonto abbucht, funktioniert eine Kreditkarte anders:
- Kreditkarte: Zahlungen werden gesammelt und einmal monatlich abgerechnet. Anbieter sind Visa, Mastercard oder American Express.
- Zusätzliche Vorteile: Reiseversicherungen, verlängerte Zahlungsziele und weltweite Akzeptanz.
- Alternative Debitkarten: Viele Banken geben mittlerweile Debitkarten aus, die wie Kreditkarten genutzt werden können, aber dennoch das Girokonto direkt belasten.
Kartenzahlung im Taxi ist ein Beispiel für einen Sektor, in dem Girocards und Kreditkarten gleichermaßen gefragt sind.
Die Zukunft der Girocard – Was passiert nach 2027?
Weil die Maestro-Funktion ausläuft, setzen viele Banken auf neue Debitkarten wie Debit Mastercard oder Visa Debit. Sie ersetzen die internationale Zusatzfunktion, die Girocard selbst bleibt als nationales Zahlungssystem bestehen und wird an EC-Terminals weiter akzeptiert.
Die wichtigsten Änderungen für Karteninhaber:
- Die Maestro-Funktion auf der Girocard entfällt beim nächsten Kartentausch.
- Banken geben zusätzlich Debitkarten aus, die weltweit nutzbar sind.
- Die Girocard bleibt für Zahlungen und Bargeldabhebungen in Deutschland erhalten.
Akzeptanz von Flottenkarten mit EC-Kartenlesegerät zeigt, dass auch Unternehmen von modernen Zahlungssystemen profitieren können.
Fazit: Girocard oder EC-Karte – Was bedeutet das für Verbraucher?
- Die EC-Karte wurde 2007 offiziell durch die Girocard ersetzt.
- Funktional gibt es kaum Unterschiede, doch der Begriff EC-Karte bleibt geläufig.
- Maestro und V-Pay ermöglichten internationale Zahlungen, werden aber durch neue Debitkarten abgelöst.
- Neue Debitkarten übernehmen die weltweite Akzeptanz, die Girocard bleibt national bestehen.
Ob Girocard oder EC-Karte – solange die Karte funktioniert, ist die Bezeichnung zweitrangig. Verbraucher sollten sich jedoch auf mögliche Änderungen durch neue Debitkarten vorbereiten.
EC-Terminal mieten bietet eine Lösung für Händler, die moderne Kartenzahlungen akzeptieren möchten.
Häufige Fragen zu Girocard und EC-Karte
Ist die EC-Karte dasselbe wie die Girocard?
Ja, seit 2007 ist die Girocard der offizielle Nachfolger der EC-Karte. Für Verbraucher ändert sich funktional nichts – Girokonto-Abbuchung und Bargeldabhebung funktionieren wie zuvor.
Warum spricht man noch von der EC-Karte, wenn es die Girocard gibt?
Der Begriff EC-Karte hat sich in der Alltagssprache gehalten, obwohl er seit 2007 offiziell nicht mehr existiert. Viele Verbraucher und Händler nutzen beide Bezeichnungen bis heute synonym.
Kann ich mit der Girocard im Ausland bezahlen?
Das hängt vom zusätzlichen Zahlungssystem auf der Karte ab: Girocards mit Maestro oder V-Pay lassen sich international nutzen, die reine Girocard-Funktion gilt dagegen primär in Deutschland.
Was passiert mit der Girocard, wenn die Maestro-Funktion ausläuft?
Die Girocard bleibt als nationales Zahlungssystem bestehen. Banken und Sparkassen geben zusätzlich neue Debitkarten wie Debit Mastercard oder Visa Debit aus, die die bisherige Maestro-Funktion für Zahlungen im Ausland ersetzen.
Ist die Girocard sicherer als die alte EC-Karte?
Ja, seit Anfang 2013 läuft die Transaktion am Terminal ausschließlich über den Chip; den Magnetstreifen hat die Deutsche Kreditwirtschaft für Zahlungen am Point of Sale abgeschaltet. Das reduziert das Risiko von Betrug und Kartenmanipulation deutlich.
Quellen
- Initiative Deutsche Zahlungssysteme (girocard): Kartenwelt-Glossar: Was ist was bei Karten?, abgerufen am 14. September 2026.
- Die Deutsche Kreditwirtschaft: Sicheres girocard-System durch konsequente Nutzung der EMV-Chiptechnologie, abgerufen am 14. September 2026.
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025, Stand 17. Juni 2026, abgerufen am 14. September 2026.