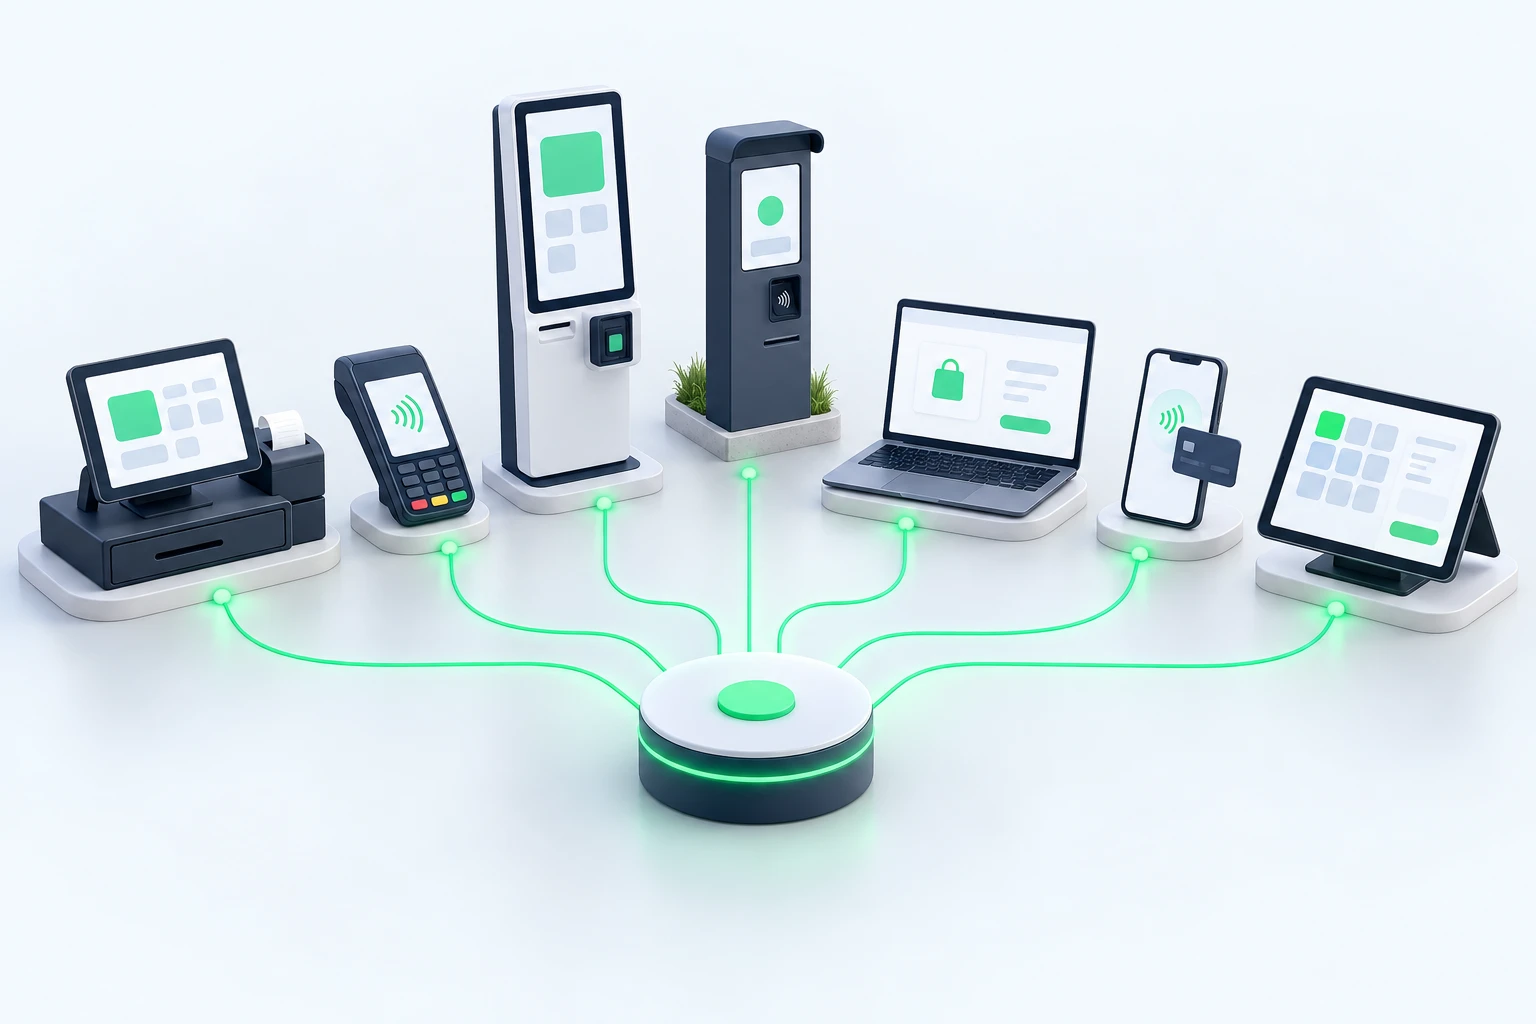
Stand: 14. Oktober 2026. Wer heute an „die Kasse“ denkt, meint oft noch den Tresen mit Bildschirm, Geldschublade und Bondrucker. Im Alltag bezahlen Kunden aber an sieben verschiedenen Stellen: an der klassischen Kasse, am mobilen Terminal am Tisch, an der SB-Kasse, am Automaten, im Onlineshop, am Smartphone des Verkäufers und an der Tablet-Kasse. So unterschiedlich diese Eingänge aussehen, dahinter liegt fast immer dieselbe Infrastruktur.
Für Händler heißt das: Die wichtigere Frage ist nicht, welches Gerät auf dem Tresen steht, sondern wie gut Kasse, Zahlung und Abrechnung zusammenarbeiten. Dieser Ratgeber ordnet die sieben Kassenformen ein, erklärt den gemeinsamen Zahlungsweg und zeigt, warum Regulierung Kasse und Zahlung in Deutschland und anderen Ländern weiter zusammenführt.
Grafiken frei verwenden: Alle Grafiken auf dieser Seite dürfen mit der Quellenangabe „Future Payments“ und einem Link auf diese Seite frei verwendet werden. Die Zahlen selbst stammen von den jeweils genannten Herausgebern.
Die sieben Kassenformen im Überblick
| Kassenform | Typischer Einsatz | Wie bezahlt wird | Verbindung |
|---|---|---|---|
| Stationäre Kasse mit Terminal | Einzelhandel, Bäckerei, Apotheke | Karte, Smartphone, Bargeld | LAN oder WLAN, Terminal per ZVT an die Kasse angebunden |
| Mobiles Terminal | Gastronomie am Tisch, Lieferung, Handwerk | Karte, Smartphone | WLAN oder Mobilfunk |
| SB-Kasse und Bestellkiosk | Supermarkt, Schnellrestaurant | Karte, Smartphone, teils Bargeld | LAN oder WLAN |
| Unbedientes Terminal | Parken, Laden, Waschanlage, Automaten | Karte, Smartphone | LAN oder Mobilfunk, rund um die Uhr |
| Online-Checkout und App | Onlineshop, Click & Collect, Lieferdienst | Karte, Wallet, Online-Verfahren | Internet über ein Payment-Gateway |
| SoftPOS (Tap to Phone) | Markt, Außendienst, kleine Umsätze | kontaktlose Karte, Smartphone | WLAN oder Mobilfunk, kein Zusatzgerät |
| Tablet-Kasse | Café, Restaurant, Boutique | Karte über angebundenes Terminal | WLAN, Kassensoftware als App |
1. Stationäre Kasse mit angebundenem Terminal
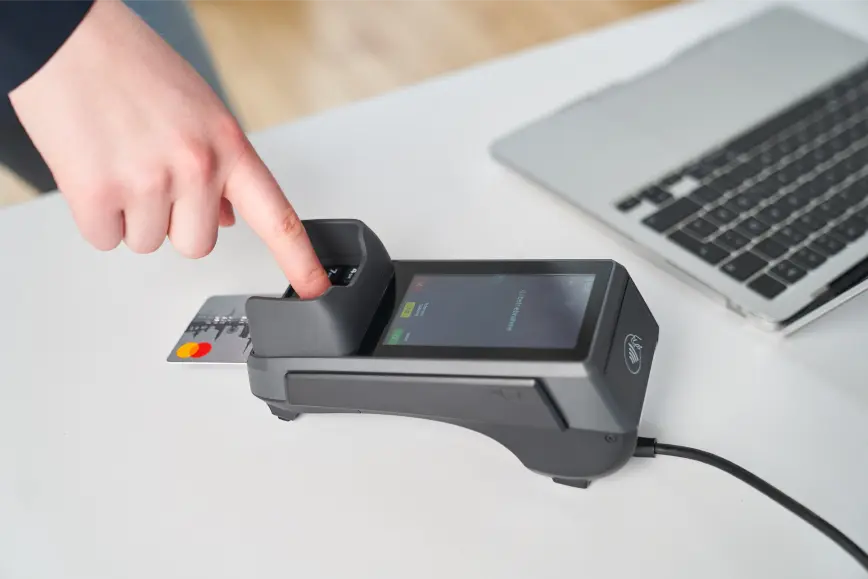
Die klassische Kasse ist weiterhin der Normalfall im Einzelhandel: Kassensoftware, Bildschirm, Scanner, Geldschublade und Bondrucker, daneben das Kartenterminal. Entscheidend ist die Verbindung der beiden. Ist das Terminal über das ZVT-Protokoll angebunden, schickt die Kasse den Betrag direkt ans Terminal, niemand tippt ihn ein zweites Mal ab, und der Tagesabschluss stimmt mit der Abrechnung überein. Wie das funktioniert, erklärt der Ratgeber Kassensystem und Kartenzahlung verbinden, das Protokoll selbst das Glossar zu ZVT.
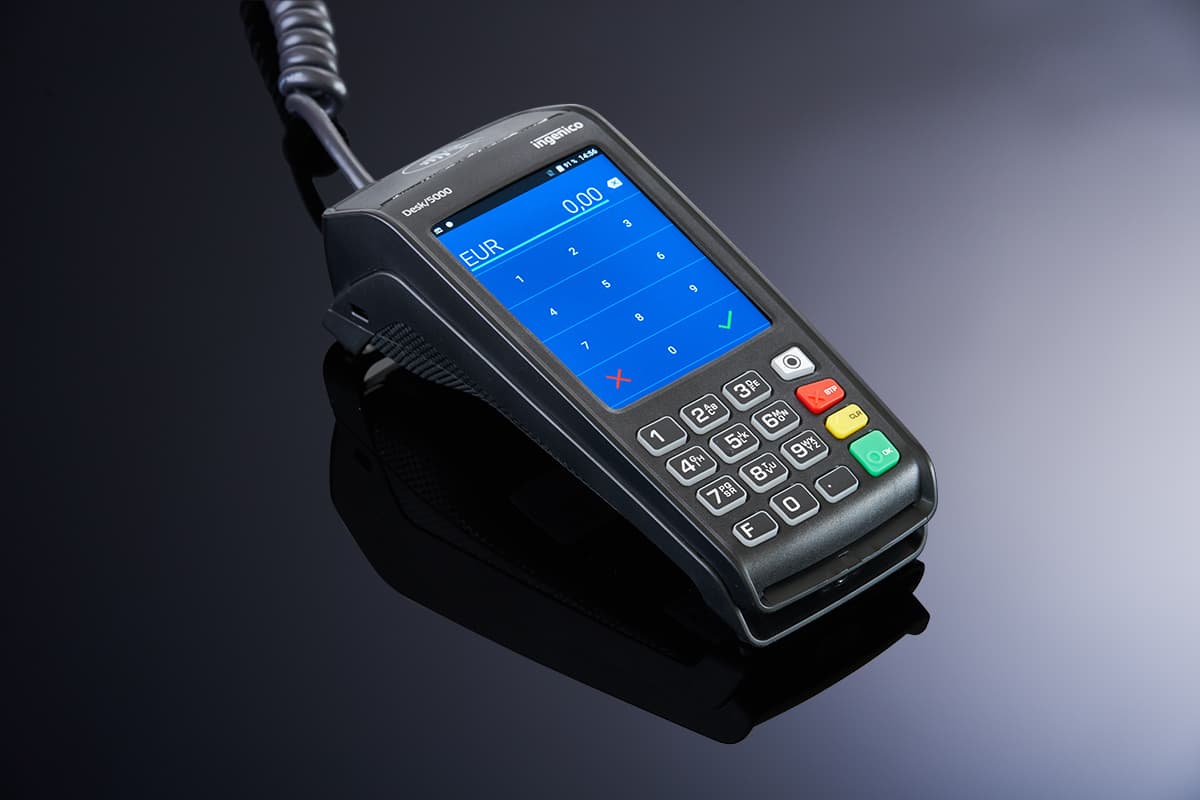
Wer Kasse und Terminal zusammen planen will, kann beides im Kassensystem-Konfigurator zusammenstellen. Geräte für den Tresen stehen in der Übersicht stationäre EC-Terminals.
Lieber persönlich?
Wir rufen Sie zurück, kostenlos und unverbindlich.
2. Mobiles Terminal
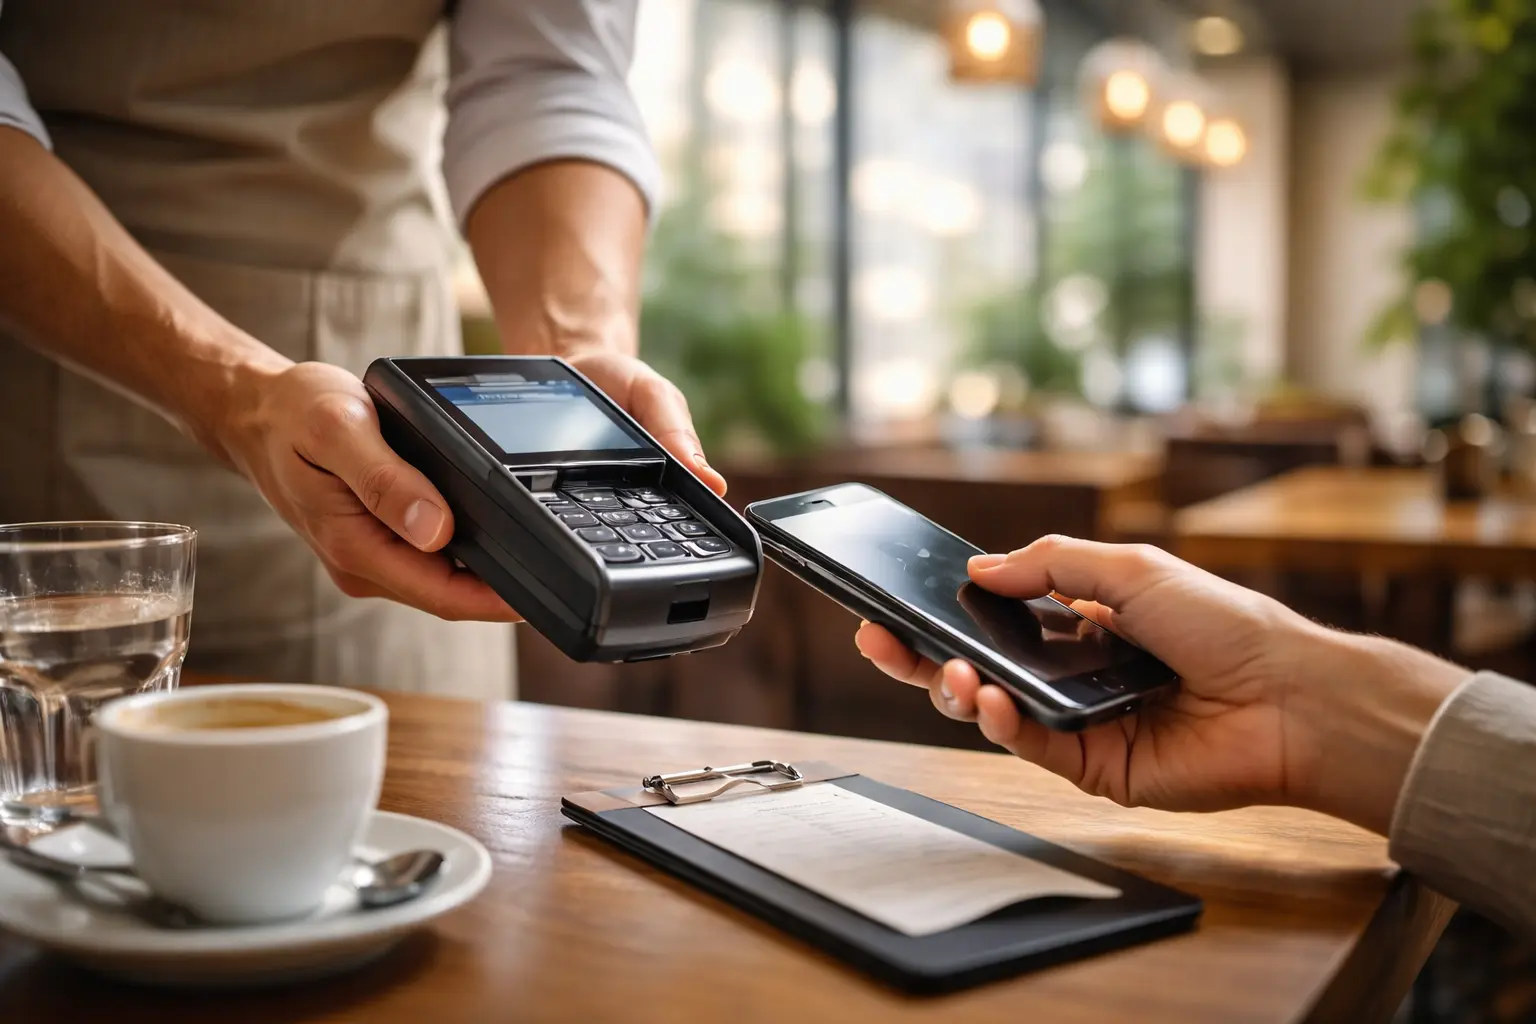
Das mobile Terminal bringt die Zahlung zum Kunden: an den Restauranttisch, an die Haustür beim Lieferdienst, auf die Baustelle. Es arbeitet über WLAN oder eine eingebaute SIM-Karte und druckt den Beleg meist selbst. In der Gastronomie spart es den Weg zur Kasse und macht Trinkgeld per Karte einfacher. Modelle und Konditionen zeigt die Seite mobile Kartenlesegeräte.
3. SB-Kasse und Bestellkiosk
Selbstbedienungskassen sind in Deutschland vom Pilotprojekt zum Alltag geworden. In einer Befragung von 1.315 Personen im August 2025 gaben 67 Prozent an, SB-Kassen zu nutzen, wenn es sie gibt, ein Jahr zuvor waren es 56 Prozent.
Bezahlt wird dort überwiegend mit Karte: 56 Prozent nutzen die girocard, als Plastikkarte oder im Smartphone, 27 Prozent die Kreditkarte und 12 Prozent Bargeld (infas quo im Auftrag von Euro Kartensysteme, Pressemitteilung vom 12.11.2025). Die Studie hat der Betreiber des girocard-Systems in Auftrag gegeben.
Die größte Bremse ist die Altersprüfung: 35 Prozent meiden SB-Kassen, wenn Alkohol oder Tabak im Korb liegt, weil sie auf die Freigabe durch Personal warten müssten. Die girocard soll das Alter künftig beim Bezahlen bestätigen, siehe girocard 2027: die neuen Funktionen. Geräte für Selbstbedienung zeigt die Seite Self-Service-Terminal.
4. Unbedientes Terminal
Ohne Personal laufen Parkautomaten, Ladesäulen, Waschanlagen, Verkaufs- und Tabakautomaten. Das Terminal ist hier fest eingebaut, robust gegen Witterung und Vandalismus und läuft rund um die Uhr. Ein Beispiel für den Umfang: An rund 200.000 Tabakwarenautomaten prüft die girocard bereits das Alter, bis Ende 2027 sollen es alle 300.000 sein (Euro Kartensysteme, Altersverifikation). Lösungen für Automaten und Ladesäulen zeigt die Seite unbediente Terminals.
5. Online-Checkout und Bezahlen in der App
Im Onlineshop und in der Händler-App gibt es kein Terminal. Die Zahlung läuft über ein Payment-Gateway, das Kartendaten, Wallets und Online-Bezahlverfahren annimmt und an denselben Acquirer weitergibt wie das Terminal im Laden. Laut Bundesbank entfallen bei Einkäufen im Internet 50 Prozent der Bezahlvorgänge auf Internetbezahlverfahren, 30 Prozent auf Lastschrift und Überweisung und 15 Prozent auf Kreditkarten (Deutsche Bundesbank, Zahlungsverhalten in Deutschland 2025).
Für Händler mit Laden und Shop ist vor allem die gemeinsame Abrechnung interessant: ein Vertrag, eine Auszahlung, eine Auswertung über alle Kanäle. Das beschreibt die Seite Omnichannel-Lösungen, den Online-Teil die Seite Online-Bezahlung. Ab 2027 soll zudem die girocard in Händler-Apps nutzbar werden.
6. SoftPOS: das Smartphone als Terminal
Bei SoftPOS (auch Tap to Phone) wird ein handelsübliches Android-Smartphone oder iPhone zum Kartenterminal. Der Kunde hält Karte oder Smartphone an das Gerät des Verkäufers, ein Zusatzgerät ist nicht nötig. Das passt zu kleinen Umsätzen, Wochenmärkten, Außendienst und als Zweitgerät bei Andrang. Grenzen gibt es beim Belegdruck und bei Karten, die nur mit Chip und PIN funktionieren, denn ein Kartenschlitz fehlt; eine PIN wird je nach Lösung auf dem Display eingegeben. Details stehen im Glossar zu SoftPOS und auf der Seite SoftPOS.
7. Tablet-Kasse
Die Tablet-Kasse verbindet Kassensoftware als App mit einem Tablet am Tresen oder in der Hand der Bedienung. Bestellungen gehen direkt in die Küche, Tische lassen sich teilen, Lager und Auswertung laufen in derselben Software. Für die Kartenzahlung wird meist ein Terminal angebunden. Gerade in Café und Gastronomie wächst diese Form, weil sie Bestellung, Kasse und Zahlung in einem Ablauf zusammenführt. Ihr Smartphone nutzen Kunden dabei immer häufiger auch zum Bezahlen: Der Anteil mobiler Zahlungen an allen unbaren Zahlungen an der Ladenkasse stieg 2025 auf 19,3 Prozent.
Was hinter jeder Kassenform passiert
So verschieden die Eingänge sind, der Weg des Geldes ist bei Karte und Smartphone immer derselbe. Das Terminal oder der Online-Checkout schickt die Anfrage an einen Netzbetreiber, der sie an das Kartensystem weiterleitet. Die Bank des Kunden, der Issuer, prüft Deckung und Sicherheit und gibt die Zahlung frei. Der Acquirer rechnet mit dem Händler ab und zahlt den Umsatz aus.
Daraus folgt eine praktische Regel: Wer mehrere Kassenformen nutzt, sollte möglichst alle über dieselbe Abrechnung laufen lassen. Dann gibt es eine Auszahlung, eine Übersicht und einen Ansprechpartner statt drei Verträgen mit drei Abrechnungsrhythmen. Wie das bei mehreren Terminals und Standorten aussieht, erklärt die Seite zentrales Clearing.
Regulierung: Kasse und Zahlung wachsen zusammen
Nicht nur die Technik, auch der Gesetzgeber führt Kasse und Zahlung zusammen. Dabei geht es um zwei verschiedene Fragen: wie Umsätze aufgezeichnet werden und welche Zahlungsarten ein Betrieb anbieten muss.
Deutschland. Elektronische Kassen brauchen seit 2020 eine zertifizierte technische Sicherheitseinrichtung, die die Aufzeichnungen vor Veränderung schützt (Glossar: TSE). Nach dem Regierungsentwurf vom 23. September 2026 sollen Betriebe mit mehr als 100.000 Euro Jahresumsatz ab dem 1. Januar 2028 eine elektronische Kasse verwenden müssen, der Beleg soll elektronisch bereitgestellt werden. Bundestag und Bundesrat müssen noch zustimmen, Einzelheiten stehen im Ratgeber Kassenpflicht 2028. Getrennt davon hat das Bundesfinanzministerium Eckpunkte für eine Pflicht vorgelegt, neben Bargeld mindestens eine digitale Zahlungsart anzubieten, siehe Kartenzahlungspflicht.
Belgien als Vergleich. Belgien schreibt der Gastronomie seit Jahren eine registrierte Kasse vor, das „Geregistreerd Kassasysteem“ (GKS) mit fiskalischem Datenmodul. Seit dem 1. Juli 2026 gilt die neue Version GKS 2.0: Kasse und Datenmodul müssen dafür zertifiziert sein, die Daten gehen nahezu in Echtzeit an die Finanzverwaltung. Bestehende Betriebe stellen je nach Kaufdatum ihrer Kasse bis spätestens 1. Januar 2029 um (FÖD Finanzen, geregistreerdkassasysteem.be, 03.06.2026).
Zusätzlich müssen belgische Unternehmen, die an Verbraucher verkaufen, seit dem 1. Juli 2022 mindestens eine elektronische Zahlungsmöglichkeit anbieten (Unizo), und seit dem 31. März 2024 müssen sie bei Zahlungen vor Ort grundsätzlich auch Bargeld annehmen (KU Leuven, Consumer Competition Market Blog). Das belgische Beispiel zeigt, wohin die Entwicklung geht: Aufzeichnung, Steuer und Zahlungsannahme werden zusammen gedacht.
Alles aus einer Hand oder mit Spezialisten?
Anbieter verfolgen zwei Modelle. Die einen bündeln Hardware, Kassensoftware, Zahlungsabwicklung und Zusatzanwendungen unter einem Dach. Die anderen konzentrieren sich auf einen Teil, etwa die Zahlung, und verbinden ihn über Schnittstellen mit spezialisierten Partnern.
| Alles aus einer Hand | Spezialisten mit Schnittstellen | |
|---|---|---|
| Ansprechpartner | einer für alles | je Baustein einer, Abstimmung nötig |
| Wechsel einzelner Bausteine | oft nur zusammen möglich | Kasse oder Zahlung einzeln austauschbar |
| Konditionen | im Paket, oft schwer vergleichbar | je Baustein einzeln vergleichbar |
| Passt zu | Neugründung, wenig Zeit für Technik | bestehende Kasse, besondere Branchenanforderungen |
Keines der beiden Modelle ist von vornherein besser. Entscheidend ist, wie gut die Teile zusammenarbeiten: ob der Betrag ohne Abtippen ans Terminal geht, ob Tagesabschluss und Auszahlung übereinstimmen und ob es bei einer Störung einen Ansprechpartner gibt, der zuständig ist. Future Payments ist auf die Zahlung spezialisiert und bindet Terminals über ZVT an bestehende Kassen an. Wer neu startet, kann Kasse und Terminal im Kassensystem-Konfigurator zusammen planen.
Checkliste: Welche Kassenform passt zu Ihrem Betrieb?
- Wo bezahlen Ihre Kunden? Am Tresen, am Tisch, an der Haustür, am Automaten oder online. Jeder Ort spricht für eine andere Kassenform.
- Wie viele Zahlungen fallen an? Viele kleine Beträge sprechen für schnelle kontaktlose Abläufe, wenige große für ein stationäres Terminal mit Belegdruck.
- Ist das Terminal an die Kasse angebunden? Ohne Anbindung wird jeder Betrag doppelt eingegeben, das kostet Zeit und erzeugt Fehler.
- Laufen alle Kanäle über eine Abrechnung? Laden, Shop und mobile Geräte sollten in einer Auszahlung und einer Übersicht zusammenkommen.
- Sind Sie von der Kassenpflicht 2028 betroffen? Bei mehr als 100.000 Euro Jahresumsatz rechtzeitig planen.
- Wer hilft bei einer Störung? Klären Sie vorab, wer für Kasse, Terminal und Abrechnung zuständig ist.
Häufige Fragen zu POS-Systemen
Was ist ein POS-System?
POS steht für Point of Sale, also die Stelle, an der bezahlt wird. Ein POS-System umfasst Kassensoftware, Hardware wie Bildschirm, Scanner und Bondrucker sowie das Kartenterminal. Im weiteren Sinn zählen auch mobile Terminals, SB-Kassen, Automaten, Online-Checkout, SoftPOS und Tablet-Kassen dazu.
Muss das Kartenterminal mit der Kasse verbunden sein?
Eine gesetzliche Pflicht, das Terminal technisch an die Kasse anzubinden, gibt es in Deutschland nicht. Aufgezeichnet werden muss jeder Umsatz in der Kasse aber unabhängig von der Zahlart. Die Anbindung per ZVT erspart das doppelte Eintippen und sorgt dafür, dass Kasse und Abrechnung übereinstimmen.
Brauche ich für Kasse und Kartenzahlung zwei Anbieter?
Nein, beides ist möglich. Manche Betriebe beziehen alles aus einer Hand, andere kombinieren eine Kasse ihrer Wahl mit einem spezialisierten Zahlungsanbieter. Wichtig ist, dass Kasse und Terminal über eine Schnittstelle wie ZVT zusammenarbeiten.
Welche Kassenform ist für kleine Betriebe am günstigsten?
Bei wenigen und kleinen Zahlungen ist SoftPOS auf dem eigenen Smartphone die Lösung mit dem geringsten Geräteaufwand. Wer regelmäßig Belege drucken oder auch Karten ohne Kontaktlosfunktion annehmen will, fährt mit einem mobilen oder stationären Terminal meist besser. Die Kosten im Einzelfall rechnet der Kostencheck aus.
Was ändert die Kassenpflicht 2028 an der Kartenzahlung?
Nichts unmittelbar. Die geplante Kassenpflicht regelt, wie Umsätze aufgezeichnet werden, nicht, welche Zahlungsarten ein Betrieb anbietet. Wer ohnehin auf eine elektronische Kasse umstellt, sollte das Kartenterminal aber gleich mit anbinden.
Quellen
Alle Quellen abgerufen am 14. Oktober 2026.
- girocard / Euro Kartensysteme: Self-Check-out wird an deutschen Kassen beliebter, Pressemitteilung vom 12.11.2025 (Studie infas quo, n = 1.315, August 2025)
- Euro Kartensysteme: Altersverifikation mit girocard
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025, Studie, Stand Juli 2026
- EHI Retail Institute: Smartphone statt Portemonnaie: Mobile Payment boomt, 05.05.2026 (Datenjahr 2025)
- FÖD Finanzen Belgien: Het nieuw geregistreerd kassasysteem (GKS 2.0) wordt verplicht vanaf 1 juli 2026, 03.06.2026
- Unizo: Ben ik verplicht om elektronische betalingen te aanvaarden?
- KU Leuven, Consumer Competition Market Blog: Mandatory acceptance of cash in Belgium